Une fois n'est pas coutume, les places européennes ont repris des couleurs la semaine passée, soutenues par la détente des rendements obligataires et plusieurs bonnes publications d'entreprises. Wall Street a, en revanche, cédé du terrain, pénalisée par la correction des valeurs liées à l'IA et une inflation américaine nettement supérieure aux attentes. Si le consensus penche toujours largement en faveur d'un statu quo de la Fed ce mois-ci, la perspective d'un nouveau resserrement monétaire en décembre reste ouverte. La saison des résultats va progressivement monter en puissance, ce qui pourrait entretenir la volatilité sur les marchés.
Matières premières
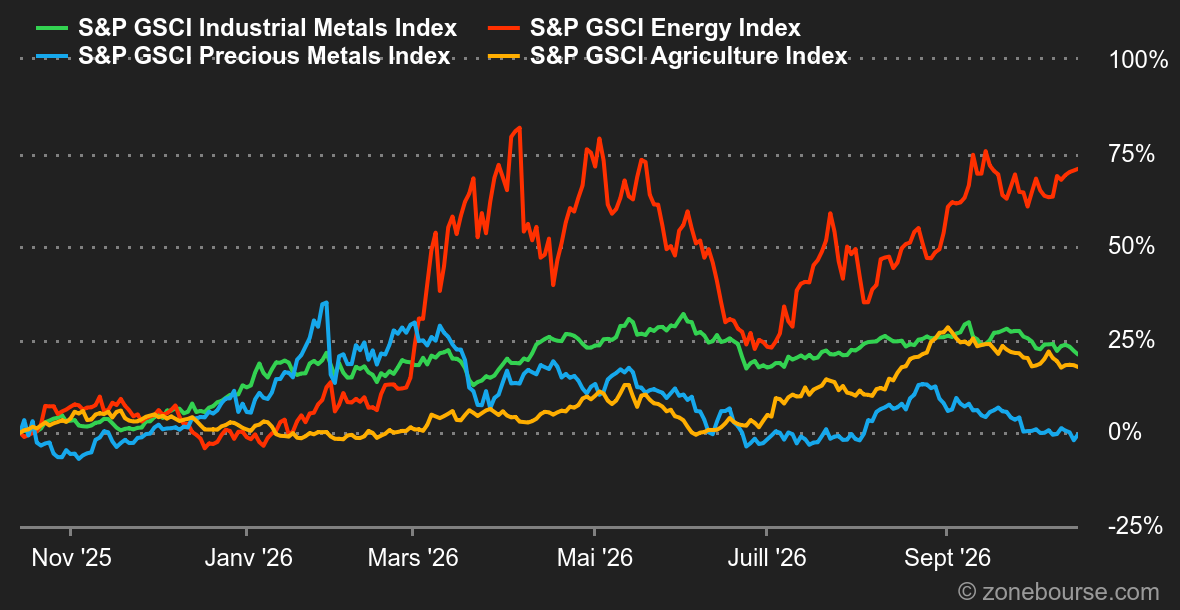
Cette semaine, c’est le TTF qui fait parler de lui. Le contrat à terme de référence pour le gaz européen est au plus haut depuis la fin de l’année 2022. La faiblesse des réserves du vieux continent à l’approche de l’hiver continue à alimenter la hausse, avec un TTF qui atteint 86,43 EUR/MWh, en hausse de 9,6% en une semaine. Les deux causes principales sont des stocks continentaux remplis à seulement 74,10% (vs. 83,04% à la même date l’an dernier), et des perturbations d’approvisionnement liées au conflit au Moyen-Orient. L’Allemagne accuse un retard particulièrement marqué dans le remplissage de ses réserves. Vendredi, le TTF a touché un pic intraday à 88,24 EUR/MWh avant de se stabiliser légèrement en dessous.
Le pétrole profite lui aussi des tensions sur l’offre moyen-orientale. Sur la semaine, le WTI bondit de 7,5% à 98,4 USD/bbl, le Brent progressant de 2,1% à 106,5 USD/bbl. Des prélèvements sur les stocks américains plus importants qu’anticipé ont amplifié le mouvement haussier, tandis que l’Agence internationale de l’énergie a décidé de mettre davantage de carburant sur le marché. Berlin a de son côté obtenu l’autorisation du Bundesrat de réduire temporairement ses stocks obligatoires de pétrole brut et de produits pétroliers à 82 jours de consommation, contre 90 jours habituellement, dans le cadre d’engagements internationaux de libération de réserves.
Dans le domaine agricole, le café (arabica) a progressé de près de 7% en quelques jours, alors que les stocks, là aussi, sont jugés dangereusement faibles par les opérateurs, qui doutent de leur reconstitution rapide. La production vietnamienne de robusta, attendue globalement stable sur la campagne 2026/2027, n’offre guère de perspective de détente à court terme sur l’ensemble du complexe café. Le soja et le maïs évoluent à contre-courant, sous la pression d’une récolte américaine record. Le soja a touché jeudi son plus bas en sept semaines, tandis que le maïs reculait de 4,8%. L’avancement rapide des récoltes aux Etats-Unis et un chiffre de trituration du soja en septembre plus faible qu’attendu ont plus que compensé la reprise des achats chinois, pourtant confirmée par l’USDA.
L’or affiche une légère hausse sur une semaine, à 4’178 USD/oz, soutenu par le repli du dollar. Le métal précieux a évolué dans une fourchette comprise entre 4’075 USD et 4’221 USD ces derniers jours.
Macroéconomie
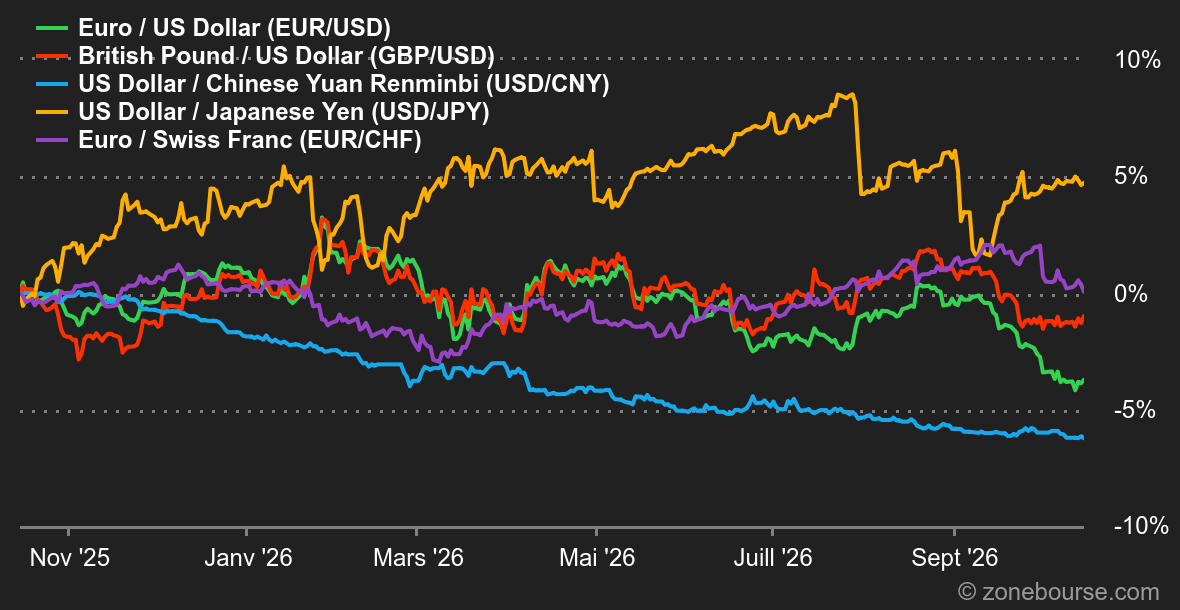
Macro : Les chiffres d’inflation publiés cette semaine ne sont pas bons du tout. Les prix à la consommation et à la production accélèrent et, surtout, sont ressortis bien au-dessus des attentes. Et pourtant, les taux ont baissé cette semaine. Un contrepied qui s’explique par la correction observée sur la tech, sur fond de craintes liées à l’endettement de certains acteurs de l’écosystème. Dans ce contexte, les obligations d’Etat ont retrouvé leur rôle de valeur refuge. Si les taux ont reculé, c’est aussi parce que les membres de la Fed n’ont pas changé de discours suite aux chiffres d’inflation. L’idée qu’il n’y a pas d’urgence à remonter les taux semble dominer au sein du FOMC. Les investisseurs s’attendent donc à ce que la Fed laisse ses taux inchangés à la fin du mois d’octobre. Mais la Réserve Fédérale prend le risque d’être en retard et de devoir remonter les taux plus agressivement ensuite.
Crypto : Le bitcoin recule de 1,73% depuis lundi et revient flirter avec les 82’000 USD. Depuis fin août, le BTC oscille entre 75’000 et 85’000 USD, tandis que les encours des ETF Bitcoin spot gravitent autour des 105 MrdsUSD depuis la fin de l’été. L’attentisme est donc de mise depuis deux mois, dans un contexte où les investisseurs semblent moins intéressés par ce qui se passe dans la cryptosphère que par les évolutions du côté de l’IA, de l’énergie et des taux d’intérêt. En revanche, cela fait quasiment un an jour pour jour que le bitcoin a atteint son sommet historique à 126 000 USD. Il reste donc en baisse de 35% par rapport à ce niveau. Historiquement, les marchés baissiers du bitcoin ont duré entre 12 et 14 mois. Cela pourrait donc laisser penser que le plus dur est bientôt derrière nous, à moins que le BTC ne déjoue cette fois-ci les statistiques. Même tendance cette semaine pour les autres principales cryptomonnaies: l’ether (ETH) recule de 2,4% à 2 300 USD, Solana (SOL) perd 4,35% pour s’établir autour de 106 USD, tandis que le Binance Coin (BNB) baisse de 3% à 730 USD.
Sur les marchés actions, être « long » sur l’intelligence artificielle n’est plus automatiquement synonyme de jackpot. Le secteur a plus de mal qu’avant à vendre son scénario de croissance infinie, et cela s’est ressenti ces derniers jours.
La baisse des rendements obligataires a toutefois permis d’atténuer le désordre qui s’est emparé du secteur des puces.
Dans son volet macro, il comprend le PIB chinois du 3e trimestre (lundi), l’inflation britannique de septembre (mercredi) et les indicateurs PMI flash d’activité du mois d’octobre dans les grandes économies (vendredi). Le volet sociétés commence à s’étoffer avec les résultats trimestriels d’une bonne cinquantaine de très grosses entreprises, au nombre desquelles Netflix, Meta, Tesla, IBM, Roche, SAP, Hermès, Nestlé, L’Oréal ou EssilorLuxottica.