La semaine aura, une fois de plus, été volatile pour les places financières, avec la flambée des rendements obligataires et les fortes variations des cours pétroliers, dans un sens comme dans l'autre. Le bilan hebdomadaire s'avère quasi stable pour les grands indices, hormis pour le Nasdaq qui a inscrit de nouveaux records grâce à l'IA. Les opérateurs semblent globalement plus sereins, avec l'espoir d'une réouverture du détroit d'Ormuz ou du moins d'une accalmie au Moyen-Orient. La prudence domine, limitant encore l'appétit pour le risque.
Matières premières
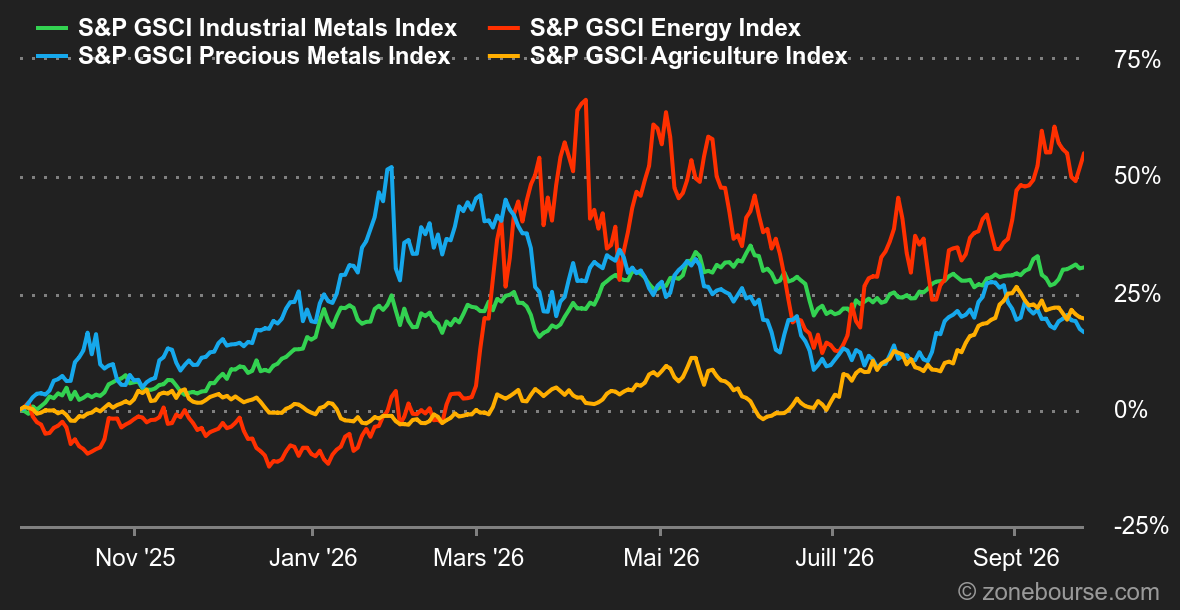
Les tensions géopolitiques ont creusé l’écart entre le Brent et le WTI, soumis à des dynamiques opposées cette semaine. Le Brent a gagné du terrain à 105 USD le baril, après un trou d’air en milieu de semaine, porté par les risques sur l’offre au Moyen-Orient, tandis que le WTI a chuté de 5,9% à 92,70 USD. La perspective de restrictions américaines sur les exportations de diesel pèse sur le brut américain et porte l’écart entre les deux références à 12 USD.
En parallèle Washington et Téhéran négocient à New York une sortie de guerre par étapes: l’Iran rouvrirait le détroit d’Ormuz en échange d’une levée du blocus économique américain. Selon un responsable, environ 60 navires commerciaux y ont transité mercredi avec 22 millions de barils, mais aucun accord politique n’est encore acquis.
En Russie, des drones ukrainiens ont frappé les raffineries de Novochakhtinsk et de la région de Perm, la première ayant temporairement suspendu ses activités. En Arabie saoudite, les attaques des Houthis et les menaces sur Yanbu, important débouché pétrolier sur la mer Rouge, ravivent les craintes sur les exportations du royaume. Sur les autres marchés, l’or a reculé de 2,6% à 4 265 dollars l’once et l’argent de 4% à 63,59 dollars, tandis que le cuivre a progressé de 1,1% à 6,69 dollars la livre.
Macroéconomie
Macro : La remontée des taux n’en finit plus. Mi-septembre, le seuil des 5% sur le 10 ans américain semblait être un plafond. Pas seulement parce que c’est un niveau psychologique, mais aussi parce que la Fed est désormais de la partie. La semaine dernière, la Réserve Fédérale a relevé son taux directeur de 25 points de base. Un mouvement interprété comme le début d’un cycle de hausses de taux. Mais les taux longs ont repris leur chemin à la hausse ces derniers jours. Le 10 ans américain a franchi les 5.2% cette semaine. Le PMI manufacturier, ressorti à son plus haut niveau depuis juillet 2021, a alimenté le narratif d’une économie américaine en phase de réaccélération. En parallèle, une adjudication d’obligations à 2 ans a montré que les investisseurs demandaient des taux plus élevés. Enfin, la remontée du baril de Brent au-delà des 100 dollars continue d’entretenir les craintes inflationnistes.
Crypto : Le bitcoin (BTC) poursuit la progression entamée la semaine précédente et évolue désormais autour de 84’000 USD, soit une hausse de plus de 7%. L’actif numérique est ainsi parvenu à surmonter le récent blocage du CLARITY Act ainsi que la hausse des taux directeurs intervenue la semaine dernière. La tendance s’est nettement accélérée en début de semaine, portée notamment par les achats de cryptomonnaies réalisés par les investisseurs institutionnels pour alimenter leurs fonds indiciels. Cet élan a permis au BTC d’atteindre brièvement la barre des 87’000 dollars, avant que la progression ne s’essouffle avec la remontée des prix du pétrole et des rendements des bons du Trésor américain. La semaine prochaine semble alors charnière pour confirmer ou non la continuité de cette tendance ainsi que la fameuse sortie de ce fameux deuxième “hiver crypto” dont parlent les analystes.
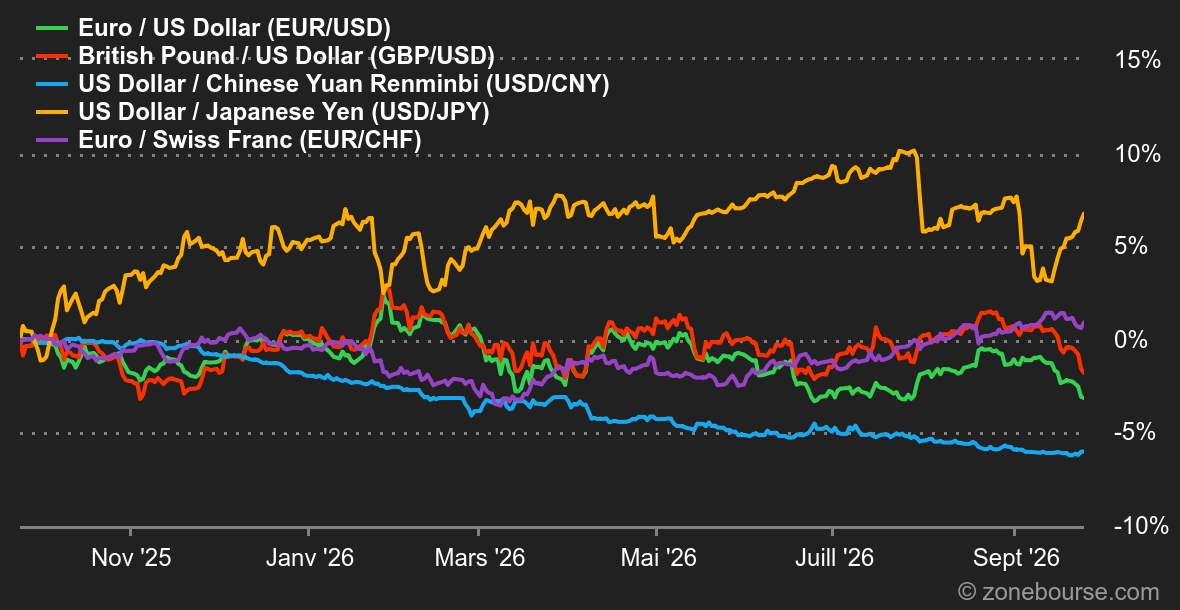
Le retour du stress sur le marché obligataire n’a pas pesé outre mesure sur les actions, qui restent captivées par l’intelligence artificielle. Mais l’environnement reste porteur pour les hausses de taux.
A ce propos, le mandat de la banque centrale américaine porte sur le contrôle des prix et sur l’emploi. La Fed aura de quoi faire la semaine prochaine avec l’inflation PCE d’août (mercredi) et les données de septembre sur le marché du travail (vendredi). Dans le reste du monde, la Banque de réserve d’Australie devrait annoncer un statu quo (mardi) et les grandes économies de la zone euro (Allemagne, France, Italie) risquent de communiquer des chiffres d’inflation en accélération en septembre (mercredi).
Alors que la plupart des entreprises seront occupées à boucler les chiffres de leur troisième trimestre fiscal, quelques-unes auront des comptes à rendre. C’est le cas de Micron, la star des puces mémoires, mais aussi de la société de conseil Accenture et du groupe de sportswear convalescent Nike. Il faudra compter aussi sur plusieurs résultats de petites valeurs en Europe, en particulier en France.