

«Simply Put», la chronique hebdomadaire de l'équipe Multi Asset Group de Lombard Odier Investment Managers
Par Florian Ielpo, Head of Macro
En résumé:
- L’écartement des spreads français et le recul de l’euro face au dollar n’ont pas la même cause: au regard de ses fondamentaux, l’euro n’est pas sous-évalué, il est cher.
- La parité de pouvoir d’achat et les taux réels donnent à l’euro une valeur fondamentale de 1,09, que la performance relative des actions abaisse encore à 1,05: nulle trace d’une décote française.
- Une seule fois, en 2011-2012, les spreads français ont pesé sur l’euro, et seulement parce que le risque était devenu systémique: l’euro suit le risque souverain de toute l’Europe, pas celui de la France.
Les taux français font la une de la presse financière, et c’est rarement bon signe. L’écart entre la dette française et la dette allemande s’est creusé ces dernières semaines sur toute la courbe, et la cause de cette nervosité est connue: les difficultés budgétaires de la France, présentes et à venir. Dans le même temps, l’euro a nettement reculé face au dollar, et beaucoup ont vu dans cette faiblesse l’autre visage du même problème.
Rien n’est plus faux, et Simply put revient cette semaine sur cette confusion inquiétante chez les observateurs de marché. L’euro ne «price» pas le risque spécifique qu’est la France; il reflète le risque systémique que forment désormais les mouvements des taux longs réels et des spreads souverains pris dans leur ensemble. Deux questions, donc: l’euro s’est-il écarté de ses fondamentaux, et les spreads français expliquent-ils ce qui reste de l’écart?
Ce que nous dit la littérature
À long terme, la valeur d’une monnaie dépend principalement de son pouvoir d’achat et des taux d’intérêt réels qu’elle offre. Selon la parité de pouvoir d’achat, les taux de change devraient finir par s’ajuster afin qu’un même panier de biens ait un prix comparable entre les pays. Rogoff (1996) montre toutefois que les écarts à cette parité peuvent persister plusieurs années. Les taux réels permettent d’expliquer une partie de ces écarts: comme l’explique Dornbusch (1976), une hausse des taux réels par rapport à ceux du pays partenaire soutient la monnaie, tandis que la rigidité des prix ralentit son retour vers l’équilibre. Cette relation, peu visible à court terme, apparaît davantage sur de longues périodes selon Meese et Rogoff (1988). La parité de pouvoir d’achat et les écarts de taux réels constituent donc les deux principaux déterminants de la valeur fondamentale d’une monnaie.
La performance relative des marchés actions pourrait également influencer les taux de change, mais son effet reste incertain. Un marché performant peut attirer des capitaux et soutenir sa devise. À l’inverse, Hau et Rey (2006) montrent que les opérations de couverture et de rééquilibrage des investisseurs peuvent exercer une pression baissière sur cette même devise. Les résultats empiriques restent peu concluants: Cenedese et al. (2016) trouvent peu de lien systématique entre les écarts de performance boursière et les mouvements de change. La performance des actions doit donc être considérée comme un facteur possible, mais non comme un déterminant établi.
Le risque souverain joue un rôle plus clair. Della Corte et al. (2022) montrent qu’une hausse de ce risque tend à affaiblir la monnaie et à accroître sa volatilité, surtout lorsqu’elle reflète un choc global. Le cas de l’euro est toutefois particulier. Un élargissement du spread entre les obligations françaises et allemandes peut simplement traduire un déplacement du risque au sein de la zone, sans augmentation du risque souverain total. Tant que les tensions ne se propagent pas aux autres pays, l’euro devrait donc réagir au risque de la zone dans son ensemble plutôt qu’à la seule dégradation relative de la France. L’analyse des données permettra de tester ces différents déterminants.
L’euro est cher, pas bon marché
Si l’euro payait pour les spreads français, cela se verrait : la monnaie se traiterait en dessous de ce que ses fondamentaux justifient. La Figure 1 présente la valeur fondamentale de l’EUR/USD construite à partir des deux ancres de la section précédente. Le cours de l’euro est d’abord corrigé de l’écart entre les prix à la consommation européens et américains, puis expliqué par la différence entre les taux réels à dix ans de la zone euro et des États-Unis, observée depuis 2009. La relation est étroite: chaque point d’écart de taux réels en faveur de l’euro vaut environ 14% de sa valeur, et lorsque l’euro s’en éloigne, la moitié de l’écart se résorbe en neuf mois environ. Cette valeur fondamentale s’établit aujourd’hui à 1,09. Avec un euro proche de 1,13 au moment où nous écrivons ces lignes, la monnaie est chère de trois à quatre pour cent, un écart qui n’a rien d’inhabituel – ce n’est pas le portrait d’une monnaie qui porterait une décote française.
Ajouter la performance relative des marchés d’actions, mesurée par l’Euro Stoxx 50 face au S&P 500 en monnaies locales, rend l’euro plus cher encore. Sur les quinze dernières années, dix points de surperformance des actions européennes sont allés de pair avec un euro plus fort d’environ 1,6%, et ce sont les actions américaines qui surperforment depuis le printemps 2025. La valeur fondamentale qui intègre cet effet tombe à 1,05, ce qui laisse l’euro quelque 7% au-dessus, son plus grand écart depuis 2018. Le recul de l’euro en septembre se lit alors tout simplement : les taux réels américains ont bondi d’un demi-point environ quand les taux européens montaient bien moins, et cet écart de taux réels suffit à lui seul à expliquer la baisse de 3% de l’euro. Sous quelque angle qu’on le regarde, l’euro se situe au-dessus de ses fondamentaux, pas en dessous.
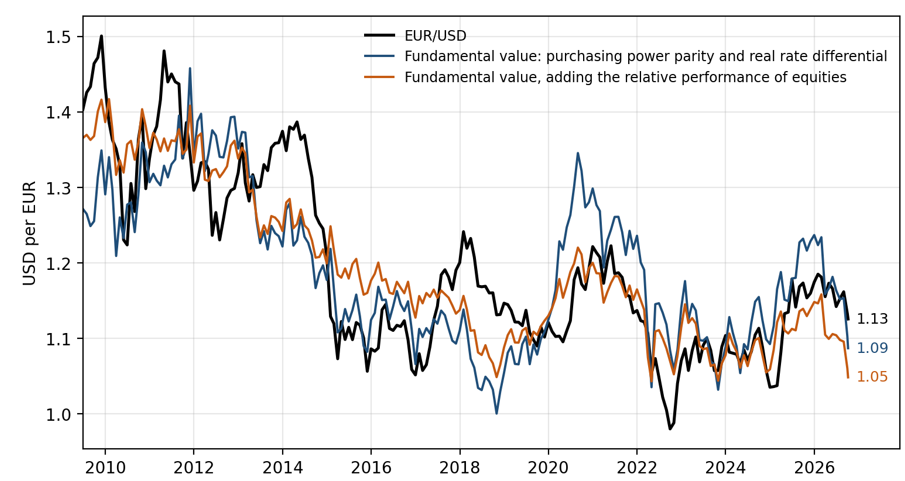
Échantillon : juin 2009 – octobre 2026, données mensuelles. Valeur fondamentale : relation de cointégration entre l’EUR/USD réel (corrigé des prix à la consommation de la zone euro et des États-Unis) et l’écart entre taux réels à dix ans de la zone euro et des États-Unis, avec et sans la performance relative de l’Euro Stoxx 50 et du S&P 500 en monnaies locales
Ciao premium
L’écart entre une monnaie et ses ancres classiques peut toutefois obéir à d’autres facteurs, et les spreads français en sont un candidat naturel. S’ils comptaient, les mois où ils s’écartent devraient être ceux où l’euro passe sous sa valeur fondamentale. La Figure 2 mesure exactement cela : pour chacun des deux spreads, à deux ans et à dix ans, elle donne la part des variations mensuelles de l’écart entre l’euro et sa valeur fondamentale que le spread parvient à expliquer, sur des fenêtres glissantes de trois ans. Un seul épisode ressort. Pendant la crise souveraine de 2011-2012, le spread français à deux ans a expliqué jusqu’à un tiers des écarts de l’euro, et dans le sens attendu : un spread plus large, un euro plus faible. Un spread français était alors un spread d’éclatement de l’euro, et la monnaie le traitait comme tel. En dehors de cet épisode, le pouvoir explicatif des deux spreads reste la plupart du temps sous le seuil du bruit statistique.
L’écartement récent n’y a rien changé. Depuis 2024, le spread à deux ans a retrouvé un certain pouvoir explicatif, près d’un cinquième des écarts de l’euro, mais dans le mauvais sens: les mois où le spread français s’est écarté sont ceux où l’euro a terminé au-dessus de sa valeur fondamentale, et non en dessous. Une décote française produirait l’inverse. Quant au spread à dix ans, celui qui fait les gros titres, il n’explique rien du tout. Ce constat rejoint la façon dont la zone euro a elle-même organisé sa défense. L’instrument de protection de la transmission (TPI), créé par la BCE en 2022, vise les dynamiques de marché désordonnées qui menacent la transmission de la politique monétaire dans l’ensemble de la zone, et ses critères d’éligibilité exigent des politiques budgétaires saines: c’est une arme contre la fragmentation systémique, pas contre les difficultés budgétaires qu’un pays s’inflige lui-même. Les marchés se sont montrés fidèles à leur réputation de la même manière. Ils valorisent le risque souverain quand tous les spreads s’écartent ensemble, comme en 2011-2012, et l’ignorent quand un seul pays s’écarte des autres. Comme le TPI, l’euro sera attentif à la montée du risque souverain européen dans son ensemble – une possibilité qu’on ne peut écarter – bien plus qu’aux problèmes franco-français.
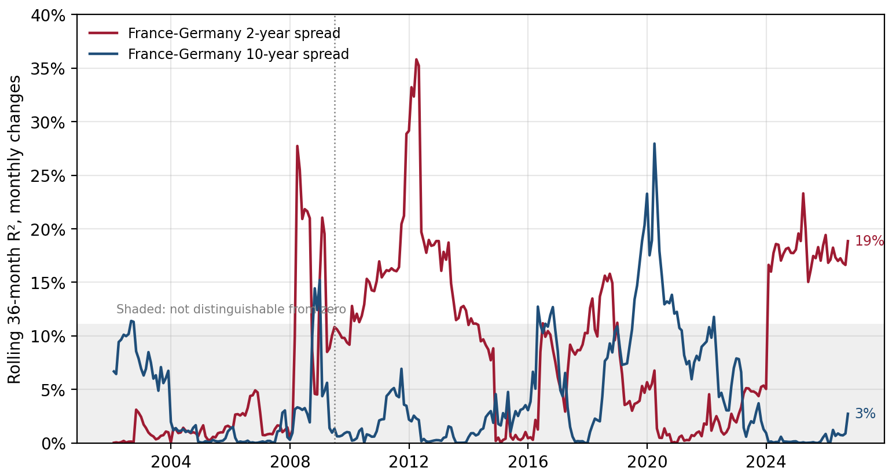
Échantillon : janvier 2002 – septembre 2026, données mensuelles. R² glissant sur 36 mois des variations mensuelles de l’écart entre l’euro et sa valeur fondamentale (figure 1, deux ancres) expliquées par les variations mensuelles des spreads France-Allemagne à deux et dix ans. Zone grisée : R² non distinguable de zéro. Avant juin 2009, le taux réel de la zone euro est approché par le taux allemand à dix ans diminué de 2 %.
Pour le dire simplement, les spreads français sont un problème pour la France, pas pour l’euro.
Macro/Nowcasting Corner
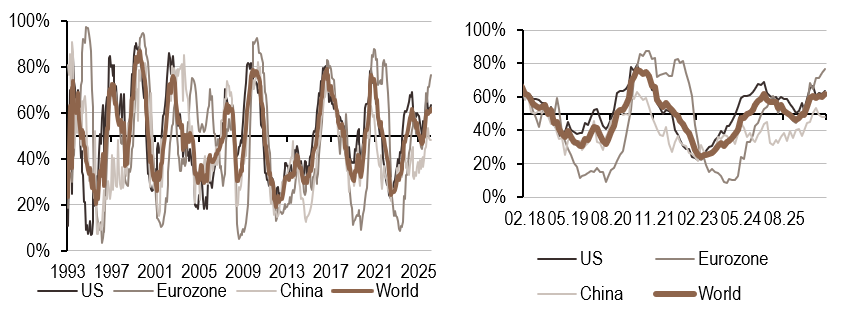
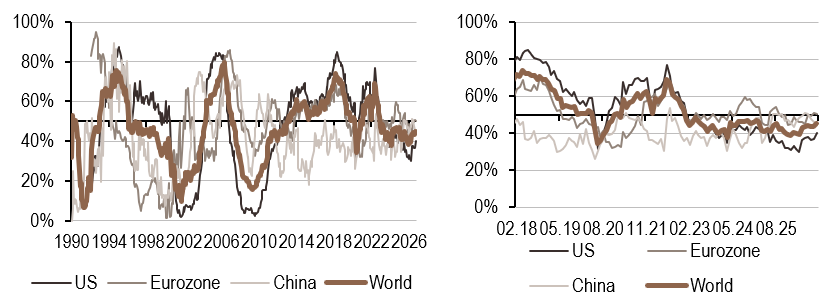
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement :
- Le signal mondial de croissance a légèrement progressé cette semaine, bien que des divergences régionales persistent. Les signaux de croissance se sont affaiblis dans la zone euro en raison d’une détérioration des données relatives aux anticipations de production, tandis que l’indicateur américain s’est amélioré au cours de la semaine écoulée.
- Le signal mondial d’inflation a progressé, tandis que l’indicateur chinois est resté inchangé. Le nowcaster demeure dans un régime élevé mais en accélération.
- Le signal mondial de politique monétaire a légèrement progressé, porté par une forte hausse du nowcaster américain, soutenue par l’amélioration des données de consommation et des prix. Similaire au signal d’inflation, l’indicateur chinois est resté inchangé.
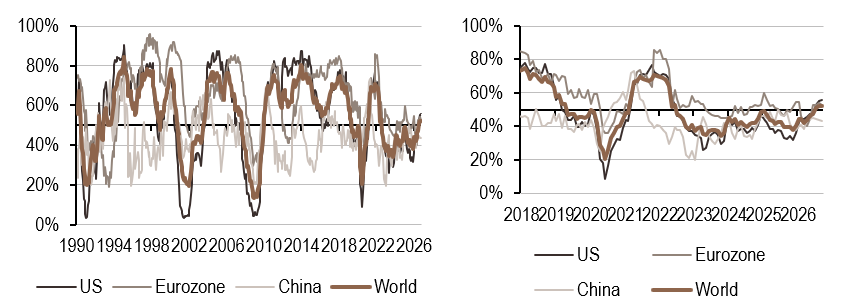
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.