La nervosité monte encore d'un cran sur les places financières, alimentée par la flambée du pétrole, des rendements obligataires à des niveaux records et la perspective de nouveaux resserrements monétaires. La BCE a d'ailleurs relevé ses taux d'intérêt de 25 points de base et la Fed pourrait lui emboîter le pas cette semaine, avec l'accélération de l'inflation américaine. La volatilité sur les marchés pourrait donc perdurer.
Matières premières
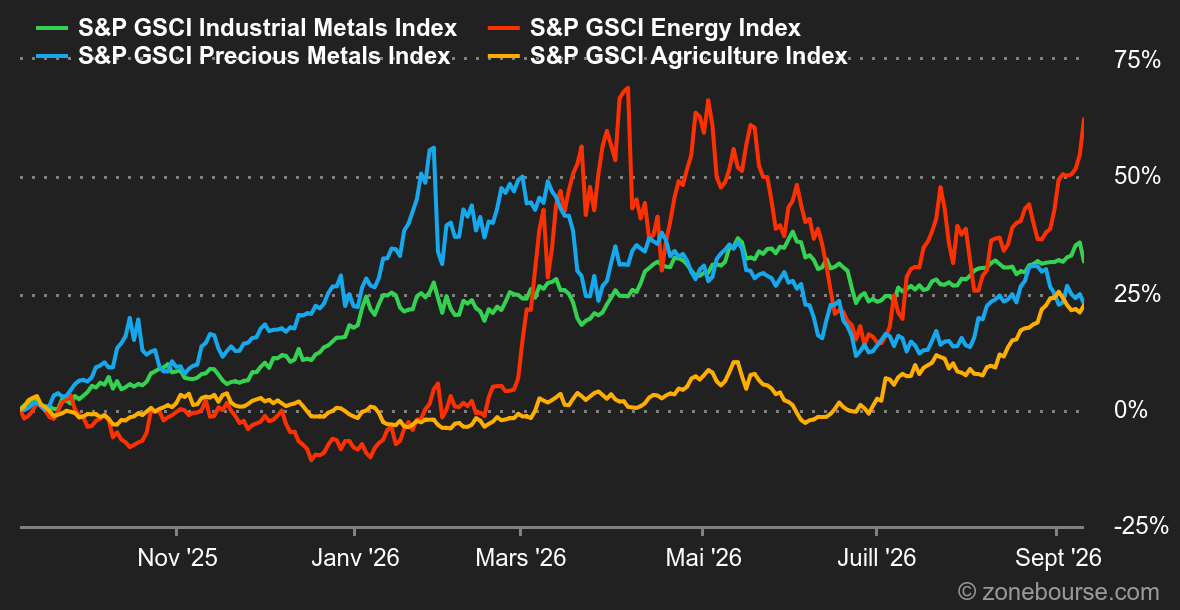
La semaine a été dominée par une flambée des cours pétroliers, portée par une conjonction de chocs d’offre au Moyen-Orient et en Russie. Les métaux précieux et industriels ont cédé du terrain, victimes d’un rééquilibrage brutal des flux de capitaux.
Le Brent et le WTI ont bondi de 10% sur la semaine, pour revenir au-dessus de 100 USD le baril. Le catalyseur était triple : tensions persistantes entre les Etats-Unis et l’Iran, prise de contrôle par les Houthis de l’île stratégique de Périm dans le détroit de Bab el-Mandeb et publication vendredi du rapport mensuel de l’AIE, qui a révisé à la hausse l’ampleur du déficit d’offre mondial à 5,7 millions de barils par jour en 2026. Le document indique en outre que le système de raffinage mondial est « tendu à l’extrême ». Cette tension s’est déjà matérialisée aux Etats-Unis, où le prix moyen du diesel a franchi pour la première fois le seuil de 6 USD le gallon.
Toutefois, l’or noir a décroché vendredi après la confirmation d’une inflation toujours forte aux Etats-Unis, qui renforce les hypothèses de hausse de taux de la Fed et fait craindre un ralentissement de la demande mondiale.
Le gaz naturel européen a suivi le sillage pétrolier, le TTF progressant de +11% à 81,27 EUR/MWh. La réduction des flux énergétiques en provenance de Russie et les tensions persistantes sur les routes d’approvisionnement alternatives ont amplifié la prime de risque géopolitique sur le marché gazier européen.
Macroéconomie
Macro : Pour sa réunion de rentrée, la BCE a, comme attendu, relevé ses taux de 25 points de base. Un « no brainer » pour Christine Lagarde alors que la BCE s’attend à ce que l’inflation dépasse les 2% pendant « une période prolongée ». Des commentaires qui laissent la porte ouverte à d’autres hausses de taux dans les prochains mois. Selon Reuters, la BCE pourrait passer à l’action dès le mois d’octobre. La Fed devrait lui emboîter le pas la semaine prochaine. L’inflation du mois d’août, légèrement plus élevée qu’attendu, a plié le match. Les traders parient désormais à 90% sur une hausse de taux de la Fed mercredi. Jeudi, la Banque du Japon, qui cherche à soutenir le yen, devrait faire de même.
Crypto : Le bitcoin (BTC) recule de 3% cette semaine et gravite désormais autour des 78 000 USD. Après une fin août en fanfare, avec un BTC passé de 62’000 à 80’000 USD en deux semaines, le leader du marché reprend son souffle en ce début de mois de septembre. Même tendance du côté des ETF Bitcoin spot: plus de 3,8 MrdsUSD d’entrées nettes ont été enregistrées sur les trois dernières semaines. Depuis lundi, ce sont toutefois 500 MUSD de sorties nettes qui ont été enregistrées. De quoi tempérer un peu l’euphorie. Pour l’instant, les crypto-investisseurs restent dans l’attente de l’officialisation de nouvelles réglementations destinées à encadrer les cryptos aux US, ce qui pourrait rassurer bon nombre d’entreprises du secteur et les inciter à poursuivre leur développement. Du côté des autres cryptos, même tendance: l’ether (ETH) baisse de 0,5% à 2’500 USD. Solana (SOL) chute de 5% à 101 USD, tout comme le Binance Coin (BNB), qui recule de 4,5% autour des 720 USD.
Le prix de l’argent va augmenter. La Banque centrale européenne a relevé ses taux cette semaine. La Banque du Japon a prévu de le faire elle aussi vendredi prochain. Il restait une inconnue: le comportement de la Fed aux Etats-Unis, dans cinq jours. Les données sur les prix à la production et sur l’inflation publiées en fin de semaine ont dissipé une partie des doutes: la banque centrale américaine va devoir donner un tour de vis. La probabilité est passée de 50% il y a une semaine à plus de 85% vendredi après-midi.
Pour autant, le marché n’est pas accablé à court terme: il a acheté la rumeur, il vend la nouvelle, selon la formule consacrée, même si, en l’espèce, il a plutôt vendu sur la rumeur et acheté sur la nouvelle.
L’agenda des résultats de sociétés sera particulièrement calme cette semaine.