

«Simply Put», la chronique hebdomadaire de l'équipe Multi Asset Group de Lombard Odier Investment Managers
Par Florian Ielpo, Head of Macro et Nic Hoogewijs, Senior Portfolio Manager
En résumé:
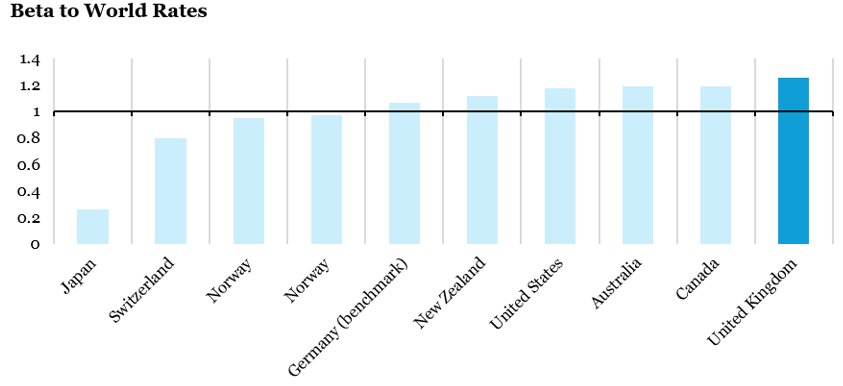
- Les rendements britanniques à dix ans affichent le bêta le plus élevé aux rendements souverains mondiaux au sein du G10, devant même les États-Unis.
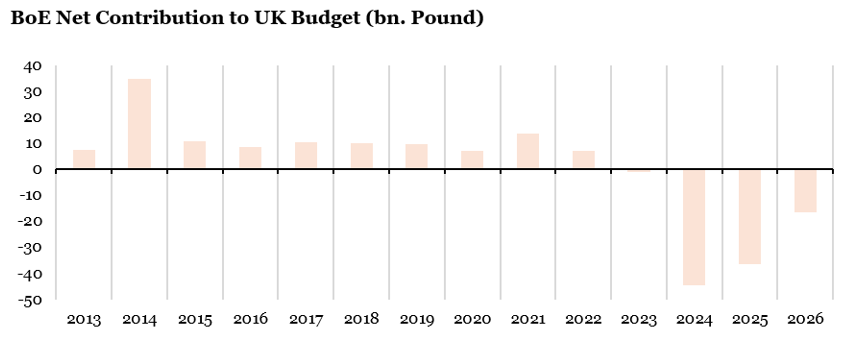
- Les versements du Trésor à l’Asset Purchase Facility de la Banque d’Angleterre transforment l’héritage de l’assouplissement quantitatif en besoin de financement supplémentaire et accentuent ainsi la réévaluation de la dette.
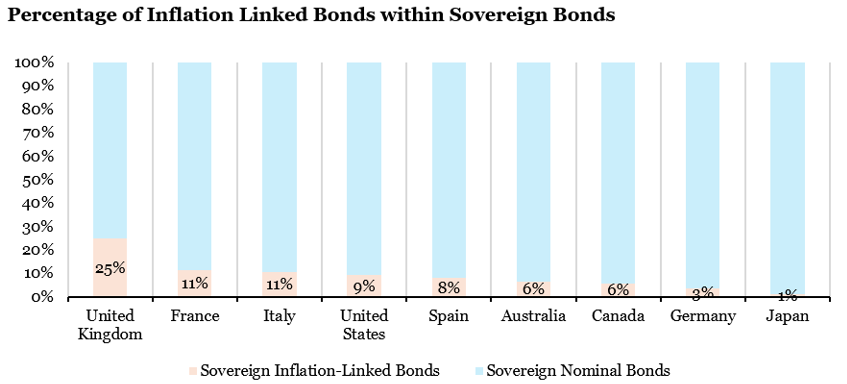
- La part importante de dette indexée sur l’inflation constitue une seconde source de sensibilité budgétaire, ce qui laisse penser que le bêta élevé du Royaume-Uni ne disparaîtra pas rapidement.
La remontée des rendements obligataires alourdit le coût de financement des États. À mesure que la charge d’intérêts augmente, les gouvernements doivent procéder à des arbitrages plus délicats entre dépenses publiques, fiscalité et endettement. Si le débat s’est largement concentré sur les États-Unis, ces tensions concernent l’ensemble des économies développées. Toutes y sont-elles exposées de la même manière, ou certaines ont-elles davantage de raisons de s’en inquiéter?
Le Royaume-Uni appelle une attention particulière. Le coût hérité de l’assouplissement quantitatif, conjugué à la proportion exceptionnellement élevée de dette publique indexée sur l’inflation, amplifie l’effet de la hausse des taux et des prix sur les finances publiques. Une dynamique potentiellement inconfortable peut alors s’enclencher : la hausse des rendements dégrade les perspectives budgétaires, tandis que cette détérioration alimente à son tour les tensions sur le marché obligataire. Comprendre ces mécanismes permet d’expliquer pourquoi les emprunts d’État britanniques réagissent avec une telle intensité au cycle mondial des taux et pourquoi cette sensibilité pourrait perdurer.
Ce que dit la littérature
La dette publique peut renchérir le coût de l’emprunt par deux canaux: le niveau des taux d’intérêt eux-mêmes et la prime exigée par les investisseurs pour détenir des titres de longue maturité. Laubach (2009) estime qu’une augmentation d’un point de pourcentage du déficit public américain anticipé, relève d’environ 25 points de base les taux à terme de long terme. Pour le ratio de dette publique anticipée au PIB, l’effet correspondant est estimé entre 3 et 4 points de base. Plus récemment, Bhatt et al. (2026) décomposent l’effet de la dette en deux éléments: chaque point de pourcentage supplémentaire de dette publique américaine attendue rapportée au PIB accroîtrait de 1 à 2 points de base le taux neutre de long terme et de 2 à 3 points de base la prime de terme du Treasury à dix ans. Une dégradation des finances publiques peut donc renchérir durablement le financement de l’État, même sans menace immédiate de défaut.
La qualité de crédit souveraine influe également sur la volatilité. À partir de données européennes couvrant la période 1995-2011, Afonso, Gomes et Taamouti (2014) montrent que la volatilité des rendements des émetteurs souverains de catégorie spéculative était trois à quatre fois supérieure à celle des émetteurs notés AAA, alors que les écarts au sein des catégories les mieux notées étaient nettement plus limités. Même dans une grande économie développée, la structure du marché peut encore amplifier l’ajustement. Selon la BRI (2026), les ventes forcées survenues durant la crise des gilts de 2022 ont provoqué des décotes atteignant près de 7% au plus fort de l’épisode; les ventes en urgence expliqueraient environ la moitié de la baisse des prix consécutive à l’annonce. Ces travaux relient ainsi le risque budgétaire tant au coût du financement qu’à l’ampleur des mouvements de marché. Ils montrent également pourquoi l’ajustement peut devenir brutal lorsque les ventes forcées submergent la liquidité disponible.
Un même cycle mondial des taux, des conséquences très inégales
Les marchés de dette souveraine évoluent au rythme d’un cycle mondial des taux, sans pour autant réagir avec la même intensité. Plus le bêta d’un marché est élevé, plus celui-ci amplifie le mouvement commun. Face à une hausse généralisée des rendements, la réaction d’un portefeuille dépend donc non seulement de sa duration, mais aussi de la répartition géographique de ses expositions.
La comparaison des rendements souverains à dix ans présentée en Figure 1 situe le Royaume-Uni à l’extrémité la plus sensible du spectre. Parmi les marchés du G10 considérés, son bêta à l’indice mondial des rendements est le plus élevé, devant celui des États-Unis et très largement au-dessus de celui du Japon. Les rendements britanniques ont donc davantage amplifié le cycle mondial des taux, rendant les gilts particulièrement vulnérables lorsque la hausse des rendements se généralise.
Une exposition aux gilts peut ainsi accroître davantage la sensibilité d’un portefeuille au cycle mondial des taux qu’une exposition à des marchés obligataires au bêta plus faible. Pour comprendre cette singularité, il faut examiner la manière dont la hausse des taux se transmet aux finances du Trésor britannique. Les conséquences financières des achats d’actifs passés constituent un premier canal.
Quand l’assouplissement quantitatif se transforme en charge pour le Trésor
L’assouplissement quantitatif a laissé au secteur public un décalage entre des revenus d’actifs fixes et un coût de financement variable. L’Asset Purchase Facility, ou APF, de la Banque d’Angleterre détient des obligations financées par un prêt dont le coût est indexé sur le taux directeur. Lorsque ce dernier augmente, la charge de financement s’alourdit, tandis que les coupons des gilts conventionnels restent inchangés. Les ventes d’obligations réalisées dans le cadre du resserrement quantitatif peuvent en outre cristalliser des pertes lorsque les titres sont cédés à un prix inférieur à leur prix d’acquisition.
Le Trésor prend à sa charge les pertes de l’APF, dont les déficits de trésorerie deviennent ainsi des besoins de financement public. La Figure 2 illustre ce renversement. Avant l’inversion des flux en 2022, l’APF avait versé au Trésor un montant cumulé de 123,9 milliards de livres. Depuis, les paiements nets se sont effectués dans l’autre sens: 44,5 milliards de livres au cours de l’exercice 2023/24, 36,3 milliards en 2024/25 et 16,7 milliards en 2025/26. Le dernier versement est certes moins élevé, mais il constitue encore une charge significative pour le Trésor.
L’exposition aux taux demeure considérable. Au 28 février 2026, l’APF estimait qu’une hausse d’un point de pourcentage du taux directeur alourdirait d’environ 5,5 milliards de livres le coût annuel de son financement. Faute d’être compensés par des hausses d’impôts ou des réductions de dépenses, ces appels de fonds supplémentaires augmentent les besoins d’emprunt de l’État et peuvent renforcer l’offre de gilts. La hausse des taux entame donc les marges de manœuvre budgétaires, au risque d’exercer une pression supplémentaire sur les rendements.
Cette exposition devrait se résorber progressivement à mesure que le portefeuille de l’APF se contracte. Dans l’intervalle, l’héritage de l’assouplissement quantitatif continue toutefois d’accentuer les tensions sur le marché des gilts. Un second canal tient à la structure même de la dette publique britannique: une part importante de son encours voit sa valeur augmenter avec l’inflation.
Quand l’inflation renchérit le stock de dette existant
L’inflation soulage moins les finances publiques lorsqu’une part importante de la dette est indexée sur les prix. Les gilts conventionnels offrent des flux nominaux fixes. À l’inverse, les coupons et le principal des gilts indexés évoluent avec l’indice des prix de détail, transférant ainsi le risque d’inflation au Trésor. Une hausse des prix peut donc alourdir le coût du stock de dette avant même que celui-ci doive être refinancé.
La Figure 3 donne la mesure de cette exposition : les titres indexés sur l’inflation représentent 24,9% des obligations souveraines britanniques, contre 11,4% en France, 10,6% en Italie et 9,2% aux États-Unis. Le Royaume-Uni affiche ainsi, de loin, la proportion la plus élevée de l’échantillon. L’inflation se transmet donc particulièrement directement au coût de sa dette. Une partie de cette hausse correspond à l’indexation cumulée du principal, qui n’est décaissée qu’à l’échéance : toute la dégradation comptable ne se traduit donc pas immédiatement en trésorerie. Il n’en reste pas moins que les séquelles de l’épisode inflationniste de 2021-2026 continueront vraisemblablement de peser sur les finances publiques britanniques.
Ces deux canaux rendent conjointement les perspectives budgétaires plus sensibles à la combinaison de taux élevés et d’une inflation persistante. Les pertes de l’APF peuvent accroître les besoins de financement à court terme, tandis que l’indexation alourdit les engagements contractuels attachés à la dette. À mesure que les investisseurs réévaluent cette charge, la prime de risque exigée sur les gilts peut subir de nouvelles tensions. Tant que ces expositions resteront importantes, le bêta élevé du marché britannique aura des raisons structurelles de perdurer et les épisodes de vente généralisée à l’échelle mondiale pourront continuer d’y provoquer une volatilité particulièrement prononcée.
Simply put, les pertes liées à l’assouplissement quantitatif et le poids de la dette indexée sur l’inflation transforment une hausse mondiale des rendements en contrainte budgétaire accrue pour le Royaume-Uni. Cette double vulnérabilité contribue à expliquer pourquoi les gilts pourraient durablement conserver un bêta élevé.
Macro/Nowcasting Corner
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement :
- Le signal de croissance mondiale s’est raffermi, porté par l’amélioration observée aux États-Unis, tandis que les signaux de la zone euro et de la Chine sont demeurés globalement stables.
- Le signal d’inflation mondiale s’est légèrement redressé sous l’effet des hausses enregistrées aux États-Unis et dans la zone euro, alors que l’indicateur chinois a reculé.
- Le nowcaster de politique monétaire a peu évolué dans l’ensemble des régions. Il reste inscrit dans un régime bas, mais poursuit une remontée graduelle.
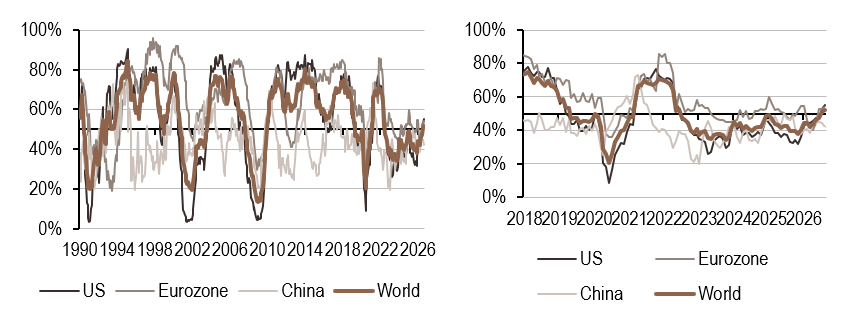
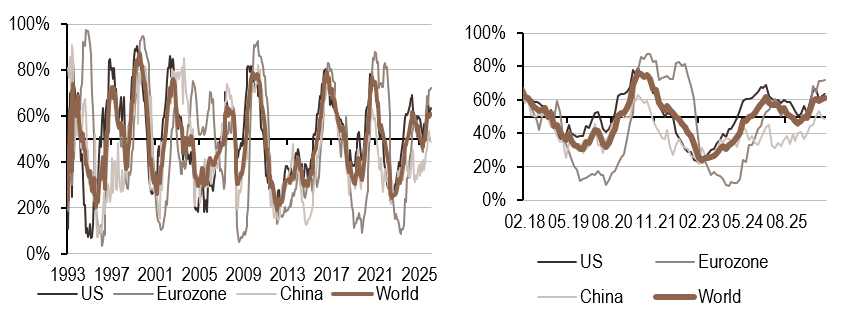
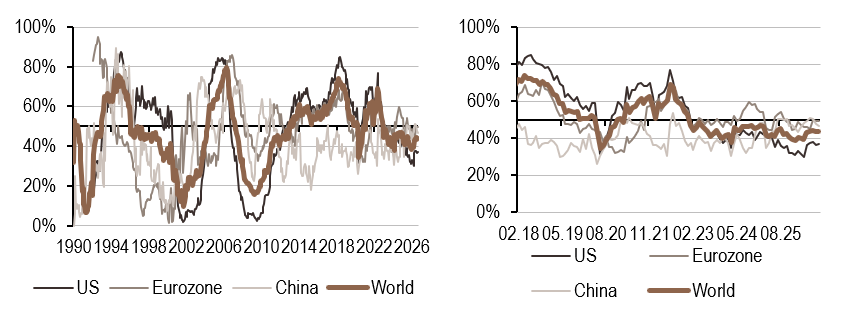
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.