

Simply put, la nouvelle norme des taux longs américains se situe à 4,2%, et une Fed qui s’arrête après décembre devrait l’y maintenir.
Par Florian Ielpo, Head of Macro
Points clés :
- Le taux américain à 10 ans ne suit pas une tendance: depuis 1962, il passe d’un plateau à l’autre, et le plateau actuel, en place depuis septembre 2022, se situe à 4,2% en moyenne.
- Dans les années 1970, c’est une inflation persistante qui a porté les taux sur un plateau plus élevé – 85% des prix à la consommation augmentaient de plus de 2% par an sous Arthur Burns, contre 62% aujourd’hui.
- L’inflation d’aujourd’hui est persistante mais modérée: c’est pourquoi nous attendons que la Fed relève ses taux en décembre, puis s’arrête – même si une croissance plus forte ou un retour des tensions salariales pourraient prolonger le cycle des hausses supplémentaires.
À 4,98 %, le taux américain à 10 ans frappe de nouveau à la porte des 5%, après avoir passé l’essentiel du mois d’octobre au-dessus. Une expression est revenue dans toutes les conversations: «higher for longer» – l’idée que les taux d’intérêt resteront élevés longtemps. La Fed présidée par Kevin Warsh a relevé ses taux en septembre, pour la première fois depuis trois ans, et les marchés attendent une nouvelle hausse en décembre. Mais l’expression laisse l’essentiel de côté: plus élevés que quoi?
La plupart d’entre nous jugent encore les taux d’aujourd’hui à l’aune des années 2010, quand le 10 ans restait proche de 2%. Vu de là, 5% ressemble à une anomalie qui attend d’être corrigée. Cette lecture n’est pas fausse, mais elle est incomplète. Les taux longs ne dérivent pas autour d’un point d’ancrage unique: ils s’installent à un niveau pendant des années – un plateau – puis passent à un autre. Cette semaine, nous posons deux questions: sur quel plateau se trouvent les taux américains aujourd’hui, et que faudrait-il pour qu’ils le quittent?
Ce que dit la littérature
Les économistes soupçonnent depuis longtemps que les taux d’intérêt vivent par régimes. Garcia et Perron (1996) ont montré que le taux d’intérêt réel américain – le taux d’intérêt diminué de l’inflation – est à peu près constant, avec un niveau moyen qui ne change que de temps à autre: en 1973 et en 1980 dans leur échantillon. Bai et Perron (1998) ont ensuite fourni la méthode qui permet de dater ces changements quand on n’en connaît ni le nombre ni le moment – c’est celle que nous utilisons ici. L’inflation semble se comporter de la même façon. Pour Borio et al. (2023), elle connaît deux régimes: un régime bas, où les variations de prix sont dispersées et s’éteignent d’elles-mêmes, et un régime haut, où elles évoluent ensemble et s’entretiennent les unes les autres. Les méthodes et conclusions de ces trois articles se mélangent dans ce qui suit pour aider à la compréhension de la situation actuelle.
Les taux ne suivent pas une tendance, ils passent d’un plateau à l’autre
L’inflation fluctue autour de niveaux façonnés par des forces structurelles, des tendances longues des matières premières aux mécanismes de fixation des salaires. Voir ces niveaux comme une succession de plateaux offre un cadre utile pour comprendre les grands mouvements des taux obligataires. La Figure 1 applique une analyse de ruptures structurelles au taux américain à 10 ans depuis 1962: elle identifie six ruptures, et donc sept plateaux. La hausse s’est faite en deux marches: de 4,6% à 7,3% en 1968, puis à 12,1% en 1979. La baisse en a compté trois : 7,5% à partir de 1985, 4,8% à partir de 1997, puis 2,3% de 2008 à l’été 2022. Chacun de ces plateaux a duré entre six et quatorze ans – assez longtemps pour qu’une génération d’investisseurs finisse par le tenir pour normal.
Le septième plateau a commencé en septembre 2022 et se situe à 4,2% en moyenne. Voilà la nouvelle norme, et c’est presque le double du niveau de la décennie précédente. C’est aussi le plus calme des sept: le taux à 10 ans est resté entre 3,5% et 4,9% pendant 48 des 50 derniers mois. Les 5,1% d’octobre sortaient de cette fourchette, et les 4,98% d’aujourd’hui se trouvent exactement sur son bord supérieur. Reste la question qui compte: les taux peuvent-ils sortir de cette fourchette, et qu’est-ce qui les en ferait sortir?
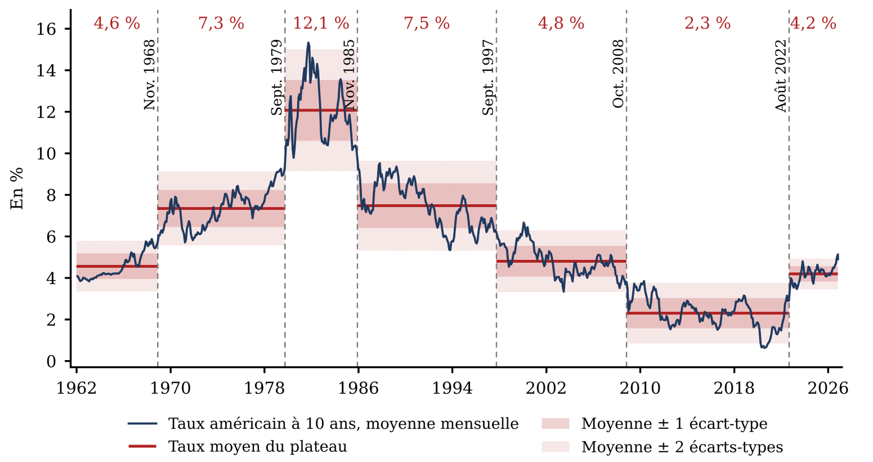
Source : Réserve fédérale, calculs LOIM.
Note de lecture : Échantillon : janvier 1962 à novembre 2026.
Ce qui fait changer les taux de plateau, c’est une inflation persistante
Notre principal candidat est l’inflation – pas seulement son niveau, mais sa persistance – même si une croissance structurelle plus forte, des taux réels plus élevés ou une prime de terme plus importante pourraient eux aussi relever le plateau des taux. L’inflation est persistante quand la plupart des prix continuent d’augmenter de plus de 2%, ne serait-ce que d’un peu. Pourquoi cela compterait-il davantage que le niveau? Une banque centrale peut faire abstraction d’une inflation élevée mais passagère (pensez à un choc pétrolier). Elle ne le peut pas quand l’inflation est persistante: elle doit garder son propre taux élevé plus longtemps, et les investisseurs exigent alors un rendement supérieur pour prêter à dix ans.
Pour mesurer cette persistance, nous comptons chaque mois la part des 58 catégories de l’indice américain des prix à la consommation – des loyers aux voitures d’occasion – dont les prix ont augmenté de plus de 2% sur les douze derniers mois. La Figure 2 montre cette part, ainsi que sa moyenne sur chacun des plateaux de taux. Les deux escaliers se ressemblent. La part était d’environ 85% sur les deux plateaux les plus élevés, de 69% sur le suivant, et inférieure à 50% de 1997 à 2022 – les années pendant lesquelles les taux sont descendus à 2%. Depuis 2022, elle se situe à 56% en moyenne.
Les années 1970 sont le cas d’école. Arthur Burns a présidé la Fed de 1970 à 1978, entre les deux ruptures qui ont porté les taux sur leurs plateaux les plus élevés. Sous sa présidence, 85% des prix augmentaient de plus de 2% par an, et la moitié d’entre eux de plus de 5,7%. Kevin Warsh, qui préside la Fed depuis mai, fait face à une situation comparable – à une échelle bien moindre. En septembre, 62% des prix augmentaient de plus de 2%, et cette part dépasse la moitié chaque mois depuis un an. Mais la moitié des prix augmente de moins de 3,0%. Burns devait composer avec une inflation persistante et élevée. Warsh doit composer avec une inflation persistante mais modérée.
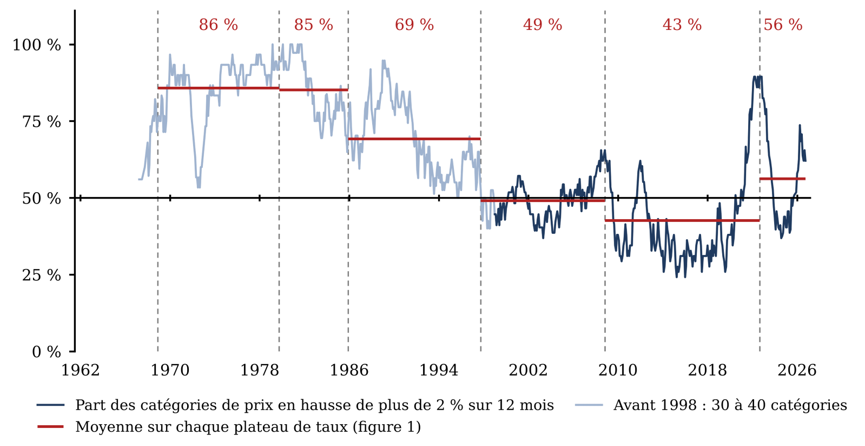
Source : Bureau of Labor Statistics, calculs LOIM.
Note de lecture : Échantillon : mars 1967 à septembre 2026 ; 58 catégories depuis 1998, 30 à 40 auparavant.
La Fed devrait s’arrêter après décembre
Prenons les deux moitiés de ce diagnostic l’une après l’autre. L’inflation est persistante, ce qui exclut toute baisse de taux: avec une majorité de prix qui augmentent de plus de 2%, des taux plus bas ne feraient que prolonger cette inflation. Mais l’inflation est modérée, ce qui rend inutile une longue série de hausses (nous ne sommes pas dans les années 1970). Notre vue est donc que la Fed relèvera son taux une fois encore en décembre, dans une fourchette de 4,00% à 4,25%, puis n’y touchera plus.
Une banque centrale qui ne bouge pas, voilà ce qui maintient un plateau en place. Pour monter sur un plateau plus élevé, il faudrait probablement soit que l’inflation devienne nettement plus persistante et plus élevée, soit que les taux réels s’installent durablement au-dessus de leur niveau actuel. Pour redescendre sur le précédent, il faudrait que la Fed baisse ses taux. Ni l’un ni l’autre ne nous paraît probable pour l’instant – ce qui fait de 5% le bord supérieur du plateau actuel plutôt que la première marche vers le suivant. Cela nous dit aussi quoi surveiller : plus que le chiffre mensuel d’inflation, la part des prix qui augmentent de plus de 2%.
Macro/Nowcasting Corner
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement:
- Notre nowcaster de croissance est resté globalement stable au cours de la semaine, à l’exception de la Chine, où il s’est amélioré grâce à des données d’exportations plus solides.
- Notre indicateur d’inflation s’est affaibli aux États-Unis et en Chine. À l’échelle mondiale, les signaux d’inflation ont légèrement reculé, reflétant une dynamique inflationniste plus modérée aux États-Unis ainsi qu’une baisse des données liées à la production en Chine.
- Notre indicateur monétaire a poursuivi son repli, avec une baisse plus marquée dans la zone euro. Néanmoins, l’indice de diffusion est resté supérieur à 50%.
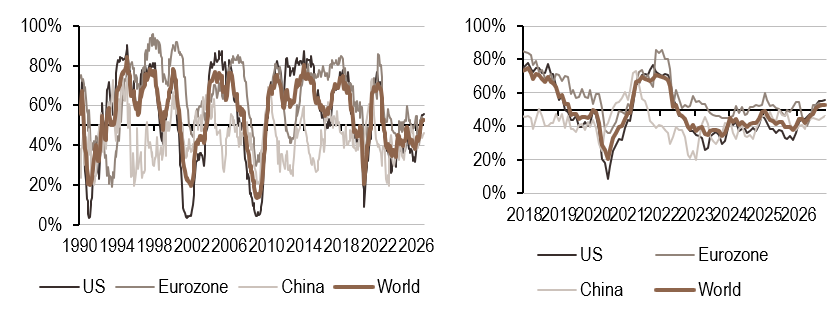
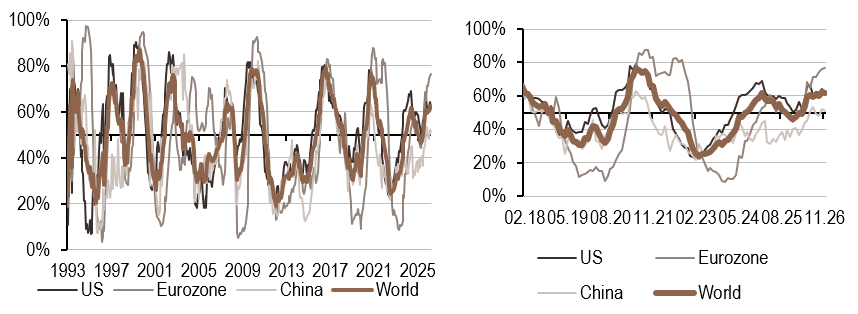
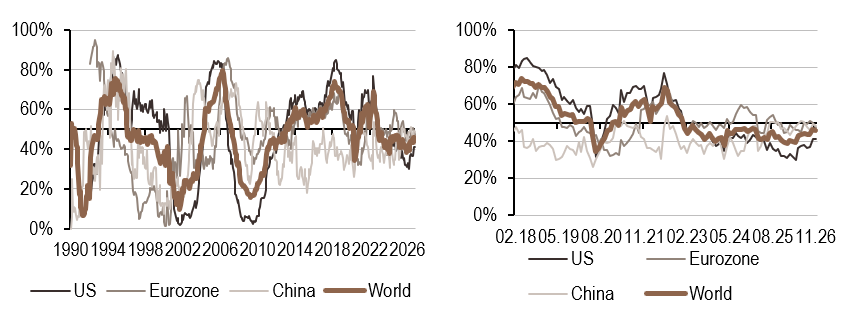
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.