

«Simply Put», la chronique hebdomadaire de l'équipe Multi Asset Group de Lombard Odier Investment Managers
Par Florian Ielpo, Head of Macro
En résumé:
- Les midterms élisent un Congrès, pas un président : même un raz-de-marée démocrate laisserait intact le veto de Donald Trump, ce qui signifie un gouvernement divisé plutôt qu’un changement de politique économique.
- Depuis 1950, le S&P 500 a gagné 4% en moyenne dans l’année qui précède des élections de mi-mandat et 15% dans l’année qui suit – 19 hausses sur 19, quel que soit le vainqueur.
- Des trois convictions que l’on entend chez les investisseurs – sur l’Iran, l’IA et la discipline budgétaire – seul le budget dépend vraiment du Congrès, et aucun des deux partis ne propose l’effort qu’exige l’arithmétique de la dette.
À six semaines des élections américaines de mi-mandat, une question revient sans cesse dans nos réunions avec les clients: une victoire démocrate serait-elle une bonne ou une mauvaise nouvelle pour les marchés? Deux camps se sont formés. Le premier craint qu’un Congrès démocrate ne réglemente l’intelligence artificielle et ne brise le thème qui porte les marchés d’actions depuis 2023. Le second espère qu’il apporterait un peu de discipline budgétaire et faciliterait un accord avec l’Iran.
Aucune de ces deux lectures n’est fausse, mais toutes deux sont incomplètes. Le 3 novembre, les Américains élisent un Congrès, pas un président. Quel que soit le résultat, Donald Trump conserve la Maison-Blanche et son veto – le pouvoir de bloquer toute loi qui ne réunit pas une majorité des deux tiers dans chacune des deux chambres. Une victoire démocrate ne signifie donc pas une politique démocrate. Elle signifie un gouvernement divisé, dans lequel chaque camp peut bloquer l’autre. Cette semaine, nous posons deux questions: que font réellement les élections aux marchés, et que pourrait vraiment changer un Washington divisé pour la croissance, l’inflation et le coût du capital?
Ce que nous dit la littérature
La recherche académique a abordé les élections sous deux angles: qui gagne, et quand a lieu le vote.
Le premier commence par l’énigme présidentielle, le «presidential puzzle». Santa-Clara et Valkanov (2003)[1], dont Pástor et Veronesi (2020)[2] ont ensuite actualisé les chiffres, ont montré que les actions américaines se sont comportées nettement mieux sous les présidents démocrates que sous les présidents républicains: entre 1927 et 2015, elles ont battu les bons du Trésor de 10,7% par an sous les premiers, et ont simplement fait jeu égal avec eux sous les seconds. Mais ce constat semble en dire plus long sur le moment où les présidents sont élus que sur ce qu’ils font. Les démocrates arrivent souvent au pouvoir en pleine crise, lorsque les investisseurs ont peur et que les valorisations sont déprimées: Roosevelt au cœur de la Grande Dépression, Obama au cœur de la crise financière de 2008. Or des valorisations basses sont généralement suivies de fortes reprises, ce qui gonfle mécaniquement les rendements qui suivent. Mesurer directement la valeur d’un président est donc difficile. En exploitant les brusques revirements des anticipations électorales pendant le dépouillement de 2004, Snowberg, Wolfers et Zitzewitz (2007)[3] ont estimé qu’un président républicain relève les valorisations des actions de 2 à 3% environ et, depuis Reagan, tend à pousser les rendements obligataires à la hausse. L’effet est réel, mais modeste.
Le second angle, sans doute le plus utile pour les investisseurs, est celui du calendrier électoral. Chan et Marsh (2021)[4] ont constaté que les élections de mi-mandat comptent davantage pour les prix des actifs que les élections présidentielles : dans les six mois qui suivent des midterms, les actions ont surperformé le monétaire d’environ 15% en rythme annualisé, contre 3% environ le reste du temps. Leur explication tient à l’incertitude politique. Avant le vote, les investisseurs ignorent qui contrôlera le Congrès et quelles politiques pourront être adoptées; ils exigent donc une décote pour détenir des actifs risqués. Une fois le résultat connu, cette décote se réduit et les prix montent, quel que soit le vainqueur. Le marché des options raconte la même histoire: Kelly, Pástor et Veronesi (2016)[5] montrent que les options dont l’échéance couvre une date d’élection se traitent avec une prime, signe que les investisseurs acceptent de payer pour être protégés jusqu’à ce que l’incertitude soit levée. Voyons maintenant ce que les sept dernières décennies peuvent nous apprendre sur ces effets en pratique.
Le calendrier compte plus que le vainqueur
La première leçon concerne l’année du vote elle-même. Depuis 1950, le S&P 500 a gagné 4,6% en moyenne les années de midterms, contre 11,2% les trois autres années du cycle présidentiel. Le parcours est aussi plus chahuté: la plus forte baisse enregistrée au cours de l’année a atteint 17,5% en moyenne les années de midterms, contre 12,4% les autres années. De ce point de vue, les années de midterms sont le maillon faible du cycle de quatre ans. L’année qui suit est la plus forte, avec un gain moyen de 17,2%.
La deuxième leçon concerne l’après-vote. Sur la même période, l’indice était plus haut douze mois après chacune des 19 élections de mi-mandat, de 15,1% en moyenne. Dans les douze mois qui précédaient le vote, le gain moyen n’était que de 3,8%. À titre de comparaison, depuis 1950, une période de douze mois prise au hasard s’est terminée par un gain trois fois sur quatre.
Le résultat du vote modifie-t-il ce schéma? Le Tableau 1 recense les 19 élections, avec le parti du président et le sort de chacune des deux chambres. Le parti du président a perdu le contrôle d’au moins une chambre dans huit cas. Dans l’année qui a suivi, le S&P 500 a progressé de 12,8% en moyenne dans ces huit cas, et de 16,8% dans les onze autres. On ne compte pas une seule baisse, dans un groupe comme dans l’autre. Le parti du président n’y change rien non plus: le gain moyen dans l’année qui suit le vote est de 14,7% sous un président démocrate et de 15,5 % sous un président républicain.
La configuration de 2026 est plus particulière: un parti qui détient la Maison-Blanche et les deux chambres, et qui pourrait en perdre au moins une. Elle s’est présentée six fois, en 1954, 1994, 2006, 2010, 2018 et 2022. L’indice a gagné 16,1% en moyenne au cours de l’année suivante – les midterms ne semblent décidément pas être un sujet d’inquiétude pour les investisseurs.
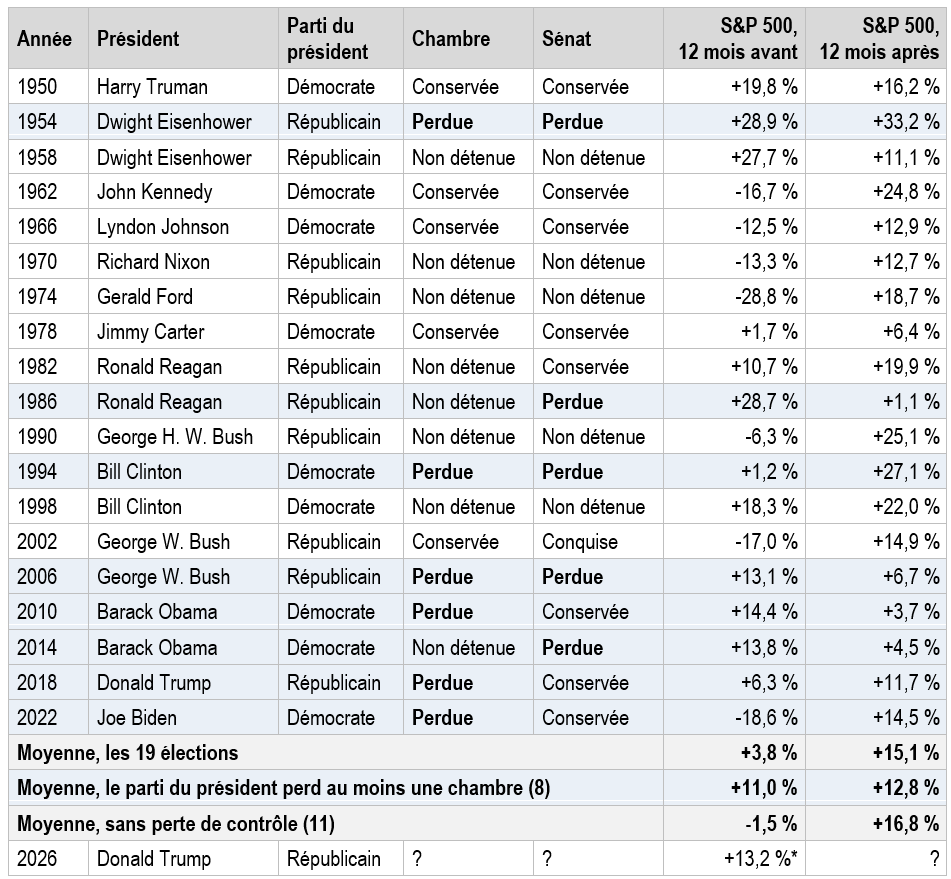
Source : The American Presidency Project, Bloomberg, calculs LOIM.
Note de lecture : échantillon 1950-2022. À titre d’illustration uniquement. « Conservée » ou « Perdue » : le parti du président détenait la majorité dans la chambre avant le vote, et l’a conservée ou perdue. « Non détenue » : l’opposition détenait la majorité avant comme après le vote. « Conquise » : le parti du président a pris la majorité à l’opposition. Lignes grisées : le parti du président a perdu au moins une chambre. *2026 : du 3 novembre 2025 au 21 septembre 2026.
La Figure 1 montre le parcours des marchés d’actions avant et après les midterms, en distinguant les élections où le président a perdu le contrôle d’au moins une chambre de celles où il l’a conservé. Après le vote, les deux groupes montent ensemble. Avant le vote, non: l’indice a gagné 11,0% en moyenne lorsque le parti du président allait perdre une chambre, et perdu 1,5% lorsqu’il ne la perdait pas. La raison n’a pas grand-chose à voir avec la politique. Le second groupe contient les marchés baissiers de 1962, 1966, 1970, 1974, 1990 et 2002, qui doivent davantage aux récessions, aux chocs pétroliers et aux resserrements monétaires qu’au Congrès. La faiblesse qui précède les midterms est une histoire macroéconomique plus qu’une histoire électorale – et, pour l’heure, l’histoire de 2026 n’a rien de baissier.
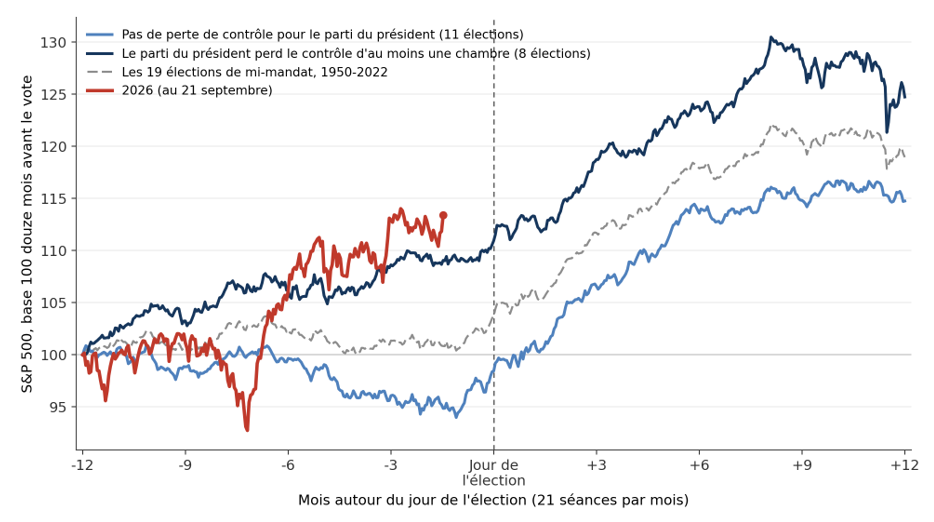
Note de lecture : échantillon de 19 élections de mi-mandat, 1950-2022 ; 2026 jusqu’au 21 septembre.
[1]Santa-Clara, P. et Valkanov, R., « The Presidential Puzzle: Political Cycles and the Stock Market » (The Journal of Finance, 2003).
[2]Pástor, Ľ. et Veronesi, P., « Political Cycles and Stock Returns » (Journal of Political Economy, 2020).
[3]Snowberg, E., Wolfers, J. et Zitzewitz, E., « Partisan Impacts on the Economy: Evidence from Prediction Markets and Close Elections » (The Quarterly Journal of Economics, 2007).
[4]Chan, K. F. et Marsh, T., « Asset Prices, Midterm Elections, and Political Uncertainty » (Journal of Financial Economics, 2021).
[5]Kelly, B., Pástor, Ľ. et Veronesi, P., « The Price of Political Uncertainty: Theory and Evidence from the Option Market » (The Journal of Finance, 2016)
Un Washington divisé ne change rien à l’arithmétique
Trois convictions circulent chez les investisseurs. Elles ne résistent pas de la même manière au test qui compte, celui de savoir qui décide vraiment:
- L’Iran: négocier avec Téhéran est l’affaire de la Maison-Blanche, pas du Congrès. Le vote ne change pas qui s’assoit face aux négociateurs iraniens.
- L’intelligence artificielle: le retour de bâton est bipartisan. Des élus des deux partis réclament des règles de sécurité, et les sondages montrent que l’opposition aux nouveaux centres de données traverse les lignes partisanes. Avec le veto présidentiel, une loi sur le sujet est improbable.
- Le budget: c’est là que le Congrès tient vraiment la plume, et c’est là que l’espoir d’une discipline est le plus fragile.
Reprenons les chiffres un à un. Le Congressional Budget Office[1] prévoit un déficit de 5,8% du PIB en 2026. La charge d’intérêts en représente 3,3 points. Ce qui reste une fois les intérêts mis de côté – le déficit primaire – est donc proche de 2,5% du PIB. C’est la part que le Congrès contrôle, par l’impôt et la dépense.
Une Chambre démocrate le réduirait-elle? Elle fermerait une voie : la «réconciliation budgétaire», cette procédure qui permet à un parti tenant les deux chambres de faire adopter des lois fiscales et budgétaires à la majorité simple (une majorité qui, de toute façon, aurait disparu). Mais bloquer des baisses d’impôts n’est pas la même chose que réduire le déficit. Poterba (1994)[2] a étudié les États américains confrontés à des crises budgétaires: ceux dont le pouvoir était divisé ont corrigé leurs déficits bien plus lentement que ceux dirigés par un seul parti. Quand chaque camp peut bloquer l’autre, le compromis le plus facile consiste à ne rien changer – ce qui, dans notre cas, signifie des déficits persistants. La Figure 2 montre le coût d’intérêt annualisé de la dette fédérale. Pendant deux décennies, la baisse des rendements l’a contenu – jusqu’à ce qu’ils cessent de baisser. La facture a dépassé 1’000 milliards de dollars en octobre 2023 et atteint 1 400 milliards en août 2026, trois fois son niveau de fin 2021 – et elle continue de monter à l’heure où nous écrivons ces lignes. Une grande partie de la dette porte encore les taux bas des années 2010 et de la pandémie, alors que le Trésor emprunte aujourd’hui entre 4 et 5 %. Chaque obligation qui arrive à échéance est donc remplacée par une autre, plus coûteuse. Stabiliser la dette dans ces conditions exigerait de combler l’essentiel du déficit primaire. Cet effort pèserait sur la demande, et aucun des deux partis ne le propose – seule une victoire républicaine nette dans les deux chambres le rendrait réalisable, mais la volonté fait défaut. Le prochain Congrès se heurtera vite à cette contrainte : le financement provisoire de l’État fédéral expire le 11 décembre, et le plafond de la dette – la limite légale de ce que le Trésor peut emprunter – revient en 2027.
Ce qu.’il reste aux marchés à intégrer dans les prix est donc étroit. Les marchés de prédiction[3] donnent aux démocrates environ neuf chances sur dix de remporter la Chambre, et six sur dix environ de remporter le Sénat. La Chambre est dans les prix. Le Sénat est la seule surprise possible. Son principal pouvoir, au cours des deux prochaines années, porterait sur les nominations, que le président a besoin de lui faire confirmer.
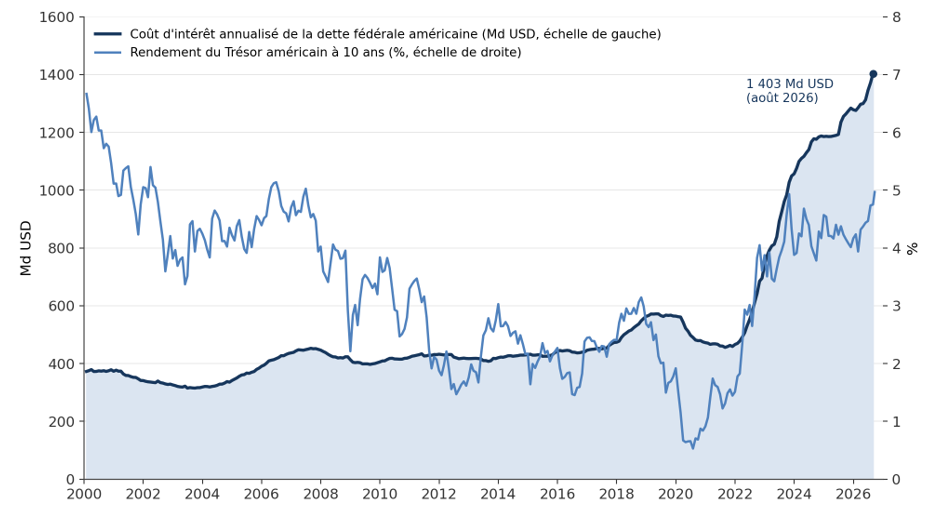
Note de lecture : échantillon de janvier 2000 à août 2026 pour le coût d’intérêt ; rendement à 10 ans jusqu’au 21 septembre 2026
[1]Congressional Budget Office, « The Budget and Economic Outlook: 2026 to 2036 » (février 2026).
[2]Poterba, J., « State Responses to Fiscal Crises: The Effects of Budgetary Institutions and Politics » (Journal of Political Economy, 1994).
[3]Polymarket, « Balance of Power: 2026 Midterms », cotations au 21 septembre 2026.
Pour le dire simplement, les marchés ont plus à craindre du marché obligataire que des urnes.
Macro/Nowcasting Corner
Cette section rassemble l’évolution la plus récente de nos indicateurs de nowcasting pour la croissance mondiale, les surprises en matière d’inflation mondiale et les surprises en matière de politique monétaire mondiale. Ces indicateurs permettent de suivre les évolutions macroéconomiques les plus récentes qui font bouger les marchés.
Nos indicateurs de nowcasting indiquent actuellement :
- Le signal mondial de croissance s’est légèrement amélioré, porté par le renforcement du signal américain, tandis que la zone euro est restée globalement stable et que le signal chinois s’est légèrement affaibli.
- Le signal mondial d’inflation est resté globalement stable, avec des niveaux inchangés aux États-Unis et en zone euro, tandis que le signal chinois a légèrement reculé.
- Le signal mondial de politique monétaire s’est légèrement replié, reflétant un assouplissement des signaux aux États-Unis et en Chine, tandis que la zone euro est restée globalement inchangée.
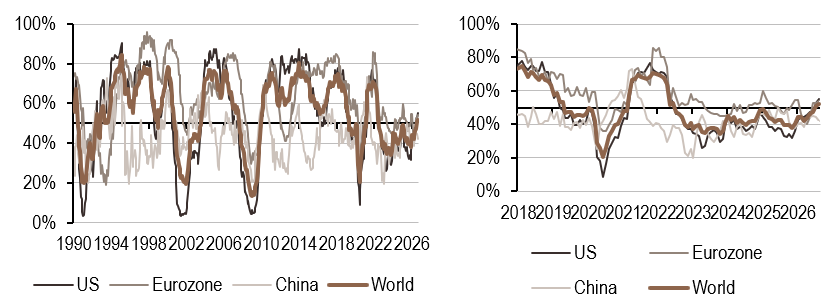
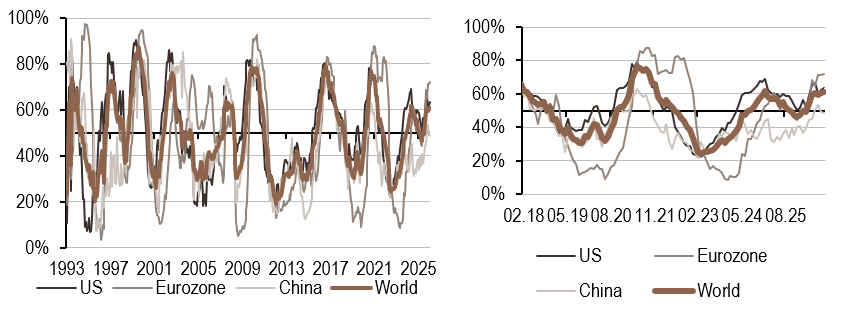
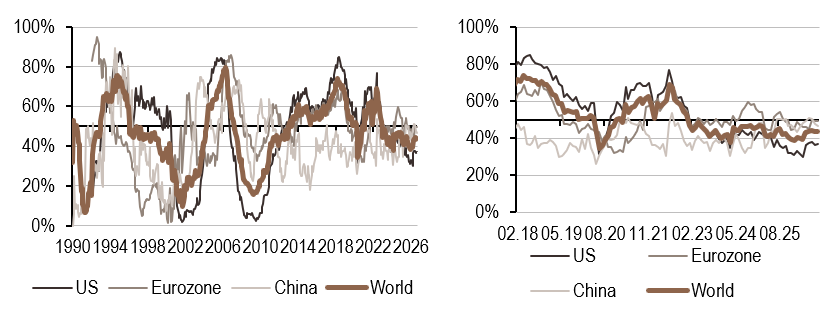
Source : Bloomberg, LOIM
Note de lecture : l’indicateur de prévision immédiate de LOIM rassemble différents indicateurs économiques à un moment précis, afin de déterminer la probabilité de survenance d’un risque macroéconomique donné, comme la croissance, les surprises en matière d’inflation et les surprises en matière de politique monétaire. Les indicateurs en temps réel vont de 0% (croissance faible, surprises en matière d’inflation modérées et politique monétaire accommodante) à 100% (croissance forte, risque élevé de surprises en matière d’inflation et politique monétaire restrictive).
A l’usage exclusif des investisseurs professionnels
Ce document est publié par Lombard Odier Asset Management (Europe) Limited, autorisée et réglementée par la Financial Conduct Authority (la « FCA »), et inscrite au registre de la FCA sous le numéro 515393.
Lombard Odier Investment Managers (« LOIM ») est un nom commercial.
Ce document est fourni à titre d’information uniquement et ne constitue pas une offre ou une recommandation d’achat ou de vente d’un quelconque titre ou service. Il n’est pas destiné à être distribué, publié ou utilisé dans une juridiction où une telle distribution, publication ou utilisation serait illégale. Ce matériel ne contient pas de recommandations ou de conseils personnalisés et n’est pas destiné à remplacer les conseils d’un professionnel en matière d’investissement dans des produits financiers. Avant de s’engager dans une transaction, l’investisseur doit examiner attentivement l’adéquation de la transaction à sa situation particulière et, si nécessaire, obtenir un avis professionnel indépendant sur les risques, ainsi que sur les conséquences juridiques, réglementaires, fiscales et comptables. Ce document est la propriété de LOIM et est adressé à son destinataire exclusivement pour son usage personnel. Il ne peut être reproduit (en totalité ou en partie), transmis, modifié ou utilisé à d’autres fins sans l’autorisation écrite préalable de LOIM. Ce document contient les opinions de LOIM, à la date d’émission.
Ni ce document ni aucune copie de celui-ci ne peuvent être envoyés, introduits ou distribués aux États-Unis d’Amérique, dans l’un de ses territoires ou possessions ou dans les zones soumises à sa juridiction, ou à ou au profit d’une personne des États-Unis. À cette fin, l’expression « personne des États-Unis » désigne tout citoyen, ressortissant ou résident des États-Unis d’Amérique, toute société de personnes organisée ou existant dans un État, un territoire ou une possession des États-Unis d’Amérique, toute société constituée en vertu des lois des États-Unis ou d’un État, d’un territoire ou d’une possession de ce pays, ou toute succession ou fiducie assujettie à l’impôt fédéral sur le revenu des États-Unis, quelle que soit la source de ses revenus.
Source des chiffres : Sauf indication contraire, les chiffres sont préparés par LOIM.
Bien que certaines informations aient été obtenues de sources publiques jugées fiables, sans vérification indépendante, nous ne pouvons pas garantir leur exactitude ou l’exhaustivité de toutes les informations disponibles auprès de sources publiques.
Les points de vue et opinions exprimés le sont à titre informatif uniquement et ne constituent pas une recommandation de LOIM d’acheter, de vendre ou de détenir un quelconque titre. Les vues et opinions sont à jour à la date de cette présentation et peuvent être sujettes à des changements. Ils ne doivent pas être interprétés comme des conseils d’investissement.
Aucune partie de ce document ne peut être (i) copiée, photocopiée ou dupliquée sous quelque forme que ce soit, par quelque moyen que ce soit, ou (ii) distribuée à toute personne qui n’est pas un employé, un dirigeant, un administrateur ou un agent autorisé du destinataire, sans le consentement préalable de Lombard Odier Asset Management (Europe) Limited. Au Royaume-Uni, ce matériel est un matériel de marketing et a été approuvé par Lombard Odier Asset Management (Europe) Limited qui est autorisée et réglementée par la FCA. ©2022 Lombard Odier IM. Tous droits réservés.