Après un premier semestre déjà marqué par le retour du risque géopolitique, l’environnement obligataire s’est encore complexifié au cours de l’été. La prolongation du conflit au Moyen-Orient et la persistance des tensions sur les prix de l’énergie ont conduit les investisseurs à réviser à la hausse leurs anticipations d’inflation et de taux directeurs. Dans le même temps, l’économie mondiale, et notamment européenne, a fait preuve d’une résistance supérieure aux attentes.
Cette évolution a conduit les marchés à réévaluer leurs anticipations de politique monétaire. Les banques centrales ont maintenu un discours ferme face au risque inflationniste, conduisant les marchés à intégrer une trajectoire de taux directeurs plus élevée. Dans le même temps, les tensions budgétaires et politiques ont pesé sur certaines dettes souveraines, notamment en France.
Pour autant, le marché du crédit n’a pas basculé dans un régime de stress généralisé. Les fondamentaux des entreprises restent globalement solides et les niveaux de rendement atteints offrent désormais un portage plus important. Surtout, les dernières semaines du trimestre ont fait apparaître une différenciation plus nette entre les actifs risqués et les actifs sans risque. Dans ce contexte, la correction des taux a recréé de la valeur, tandis que la dispersion croissante sur le crédit renforce l’importance de la sélection des émetteurs.
Les banques centrales face à un équilibre délicat
La dynamique macroéconomique s’est révélée plus résistante qu’anticipé au cours du trimestre. En zone euro, l’indice PMI composite est passé de 52,0 en août à 53,1 en septembre, son plus haut niveau depuis près de trois ans et demi¹. Dans le même temps, l’inflation annuelle est remontée de 3,2% en août à 3,8% en septembre, principalement sous l’effet de l’énergie, tandis que l’inflation sous-jacente s’est établie à 2,5%².
Face à cette configuration, les banques centrales sont engagées dans un exercice d’équilibriste: afficher suffisamment de fermeté pour contenir les anticipations d’inflation, sans durcir excessivement les conditions financières au risque de peser sur l’activité. La BCE a ainsi relevé son taux de dépôt de 25 points de base à 2,50% en septembre³. Aux États-Unis, la Réserve fédérale a également relevé ses taux directeurs de 25 points de base, portant leur fourchette cible à 3,75%-4,00%⁴.
La remontée des taux longs contribue elle-même au durcissement des conditions financières et peut ainsi limiter la nécessité pour les banques centrales de relever davantage leurs taux directeurs. Le changement de scénario ne tient donc pas à une rupture brutale de l’activité, mais à une combinaison moins favorable entre croissance, inflation et politique monétaire.
Le souverain retrouve progressivement son rôle protecteur
Spécialisation : Emprunts d’États &
Inflation
L’une des évolutions importantes du trimestre concerne le retour d’une différenciation plus nette entre les actifs sans risque et les actifs risqués. Pendant une grande partie de la remontée des taux, dette souveraine et crédit avaient tendance à évoluer dans la même direction, réduisant le pouvoir diversifiant des obligations d’État. Les dernières semaines de septembre ont fait apparaître une dynamique différente: lors des épisodes d’aversion au risque, la dette souveraine allemande a progressivement retrouvé son rôle protecteur, tandis que les segments les plus risqués du crédit ont davantage été pénalisés.
Cette évolution redonne de l’intérêt à la sensibilité obligataire dans la construction des portefeuilles. Les niveaux de taux atteints permettent désormais de bénéficier à la fois d’un rendement courant plus élevé et d’une protection potentielle en cas de dégradation de l’environnement macroéconomique ou de détente des anticipations monétaires.
La France illustre également cette différenciation croissante. Les incertitudes budgétaires et politiques ont entraîné un écartement significatif du spread entre l’OAT française et le Bund allemand, passé d’environ 85 points de base fin août à 127 points de base fin septembre⁵. Le crédit français s’est toutefois montré comparativement plus résilient. Les tensions se sont principalement concentrées sur les financières et, plus particulièrement, sur les dettes subordonnées. Nous restons néanmoins relativement sereins quant à la résilience et à la solvabilité des banques et assureurs français.
L’Investment Grade retrouve un profil particulièrement attractif
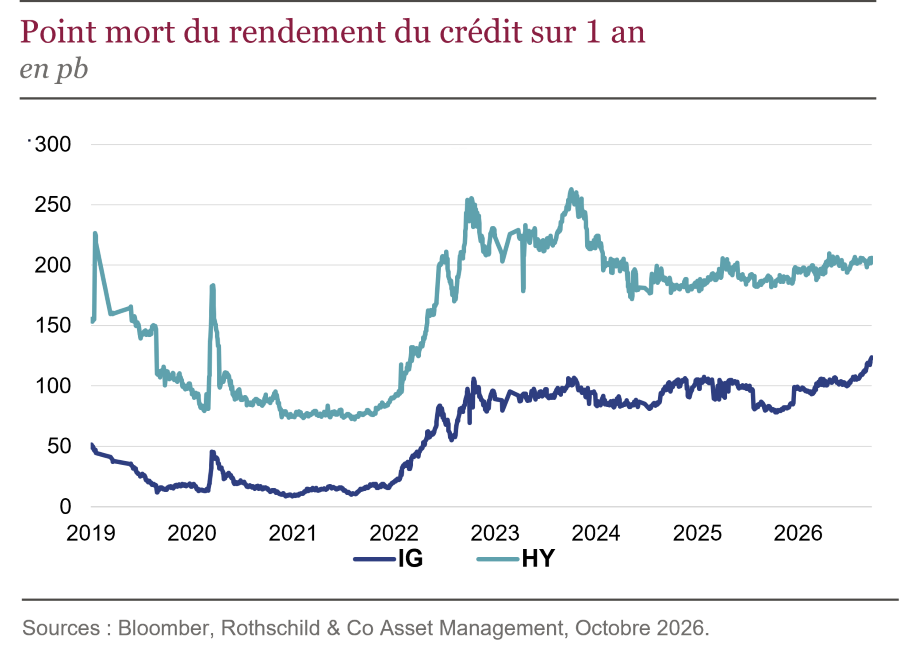
La hausse des taux et l’écartement de certaines primes de risque ont progressivement amélioré le niveau de rendement offert par le marché du crédit. À fin septembre, l’Investment Grade européen offrait un rendement proche de 4,3%, contre environ 6,8% pour le High Yield⁶. Dans cet environnement, l’Investment Grade nous paraît offrir un équilibre particulièrement intéressant entre rendement et qualité de crédit.
Au-delà du rendement lui-même, le niveau de portage constitue désormais un véritable coussin de protection. Plus celui-ci est élevé, plus le marché est en mesure d’absorber une remontée supplémentaire des taux ou un écartement des spreads avant d’afficher une performance négative. Sur l’Investment Grade, le break-even7 [LP1.1] est ainsi sensiblement plus élevé qu’au cours de la période de taux très bas. Il faudrait désormais plus de 100 points de base de hausse du rendement (via une hausse de taux ou un écartement de spread) pour annuler la performance procurée par le portage sur un horizon 1 an.
Dans ce contexte, nous privilégions davantage les émetteurs notés BBB. Les niveaux de rendement actuellement disponibles permettent selon nous de rechercher du portage tout en conservant une qualité de crédit élevée.
Le High Yield face au retour de la dispersion
La situation est plus contrastée sur le High Yield. Le segment continue d’offrir des rendements élevés, mais le durcissement des conditions financières commence à faire apparaître des écarts plus importants entre les émetteurs.
Les entreprises présentant les niveaux d’endettement les plus élevés deviennent particulièrement vulnérables. Cette pression ne concerne d’ailleurs plus uniquement les sociétés confrontées à un besoin de refinancement immédiat. Dans un environnement où le coût du capital reste durablement élevé, le marché peut rapidement sanctionner des structures trop endettées lorsque la génération de trésorerie ou les perspectives opérationnelles apparaissent insuffisantes. Les mouvements observés dans le secteur des télécommunications au cours des dernières semaines en constituent une illustration.
À l’inverse, les émetteurs ayant réduit leur levier, disposant de modèles économiques diversifiés et présentant des fondamentaux solides continuent de mieux résister. Cette dispersion renforce l’importance de l’analyse fondamentale et de la sélection des émetteurs.
Notre positionnement: retrouver de la sensibilité sans sacrifier la qualité
Notre positionnement repose sur quatre convictions principales.
Premièrement, nous avons progressivement renforcé la sensibilité des portefeuilles. La correction des taux a recréé de la valeur et redonne à la dette souveraine de qualité une fonction de protection en cas de ralentissement. Nous conservons néanmoins une approche prudente sur les maturités les plus longues, davantage exposées aux incertitudes budgétaires et à l’augmentation des besoins de financement.
Deuxièmement, nous maintenons notre exposition au crédit européen en privilégiant l’Investment Grade et notamment les signatures BBB sélectionnées. Les rendements actuels offrent un potentiel de portage attractif, alors même que les fondamentaux des émetteurs restent globalement solides.
Troisièmement, nous renforçons notre sélectivité sur le High Yield. Le segment continue d’offrir un portage élevé, mais la dispersion croissante et la pression exercée sur les entreprises les plus endettées justifient une approche prudente. Nous privilégions les signatures disposant de modèles économiques solides, de flux de trésorerie récurrents et d’un endettement maîtrisé.
Enfin, nous accordons une attention particulière à la diversification géographique. Nous restons notamment prudents sur l’ajout d’exposition française, non pas en raison d’une inquiétude particulière sur les fondamentaux des entreprises, mais afin de limiter la concentration des portefeuilles dans un environnement où la volatilité autour du risque souverain pourrait perdurer.
Dans cet environnement toujours incertain, la remontée des rendements redonne ainsi au marché obligataire plusieurs sources de protection : un portage plus élevé, une sensibilité susceptible de retrouver son rôle de diversification et une dispersion du crédit qui renforce l’intérêt d’une gestion active et sélective.
« Les mécanismes de diversification évoqués ne constituent pas une garantie de protection contre les pertes. Tout investissement comporte un risque de perte en capital.
(1) Source : S&P Global, octobre 2026.
(2) Eurostat, octobre 2026.
(3) Banque centrale européenne, septembre 2026.
(4) Source: fED, septembre 2026.
(5) Source: Bloomberg, 30/09/2026.
(6) Sources: Bloomberg, ICE BofA, Rothschild & Co Asset Management, 30 septembre 2026.
(7) Le break-even correspond au niveau de hausse des taux ou d’écartement des spreads que le rendement d’une obligation peut absorber sur une période donnée avant que sa performance ne devienne négative.
Document à caractère publicitaire, simplifié et non contractuel. Les informations, commentaires et analyses contenus dans ce document sont fournis à titre purement informatif et ne sauraient être considérés comme un conseil en placement, un conseil fiscal, une recommandation ou un conseil en investissement de la part de Rothschild & Co Asset Management. Les informations/opinions/données contenues mentionnées dans ce document, considérées comme légitimes et correctes le jour de leur publication, conformément à l’environnement économique et financier en place à cette date, sont susceptibles d’évoluer à tout moment. Bien que ce document ait été préparé avec le plus grand soin à partir de sources réputées fiables par Rothschild & Co Asset Management, il n’offre aucune garantie quant à l’exactitude et à l’exhaustivité des informations et appréciations qu’il contient, qui n’ont qu’une valeur indicative et sont susceptibles d’être modifiées sans préavis. Rothschild & Co Asset Management n’a pas procédé à une vérification indépendante des informations contenues dans ce document et ne saurait donc être responsable de toute erreur ou omission, ni de l’interprétation des informations contenues dans ce document. Toutes ces données ont été établies sur la base d’informations comptables ou de marché. Les données comptables n’ont pas toutes été auditées par un commissaire aux comptes. En outre, compte tenu du caractère subjectif de certaines analyses, il convient de souligner que les informations, projections, estimations, anticipations, hypothèses et/ou opinions éventuelles ne sont pas nécessairement mises en pratique par les équipes de gestion de Rothschild & Co Asset Management ou de ses affiliés, qui agissent en fonction de leurs propres convictions. Certains énoncés prévisionnels sont préparés sur la base de certaines hypothèses, qui pourront vraisemblablement différer soit partiellement, soit totalement de la réalité. Toute estimation hypothétique est, par nature, spéculative et il est envisageable que certaines, si ce n’est l’ensemble, des hypothèses relatives à ces illustrations hypothétiques ne se matérialisent pas ou différent significativement des déterminations actuelles. La présente analyse n’est valable qu’au moment de la rédaction du présent rapport. R-co Valor est une Société d’investissement au Capital Variable immatriculée 789 648 409 RCS Paris. Les informations ne présument pas de l’adéquation de l’OPC présenté au profil et à l’expérience de chaque investisseur individuel. Rothschild & Co Asset Management ne saurait être tenu responsable d’aucune décision prise sur le fondement des éléments contenus dans ce document ou inspirée par eux. En cas de doute, et avant toute décision d’investir, nous vous recommandons de prendre contact avec votre conseiller financier ou fiscal. L’Organisme de Placement Collectif (OPC) présenté ci-dessus est organisé selon la loi française, et réglementé par l’Autorité des marchés financiers (AMF). L’investissement dans des parts ou actions de tout OPC n’est pas exempt de risques. Avant tout investissement, il est impératif de lire attentivement le DIC PRIIPS et prospectus de l’OPC, et plus particulièrement sa section relative aux risques. Chaque investisseur doit également s’assurer des juridictions dans lesquelles les parts ou actions de l’OPC sont enregistrées. Le DIC PRIIPS/prospectus complet est disponible sur notre site Internet : www.am.eu.rothschildandco.com. La valeur liquidative (VL) / valeur nette d’inventaire (VNI) est disponible sur notre site internet. Les informations présentées ne sont pas destinées à être diffusées et ne constituent en aucun cas une invitation à destination des ressortissants des États-Unis ou de leurs mandataires. Les parts ou actions de l’OPC présenté dans ce document ne sont pas et ne seront pas enregistrées aux États-Unis en application du U.S. Securities Act de 1933 tel que modifié (“Securities Act 1933”) ou admises en vertu d’une quelconque loi des États-Unis. Ces parts ou actions ne doivent ni être offertes, vendues ou transférées aux États-Unis (y compris dans ses territoires et possessions) ni bénéficier, directement ou indirectement, à une “U.S. Person” (au sens du règlement S du Securities Act de 1933) et assimilées (telles que visées dans la loi Américaine dite “HIRE” du 18/03/2010 et dans le dispositif FATCA). Veuillez noter que les performances passées ne sont pas un indicateur fiable des performances futures, et ne sont pas constantes dans le temps. La valeur des investissements et des revenus en découlant peut varier à la hausse comme à la baisse, et n’est pas garantie. Il est donc possible que vous ne récupériez pas le montant initialement investi. Les variations des taux de change peuvent affecter à la hausse comme à la baisse la valeur des investissements et des revenus en découlant, lorsque la devise de référence de l’OPC est différente de la devise de votre pays de résidence. Les OPC dont la politique d’investissement vise plus particulièrement des marchés ou secteurs spécialisés (comme les marchés émergents) sont généralement plus volatils que les fonds plus généralistes et d’allocation diversifiée. Pour un OPC volatil, les fluctuations peuvent être particulièrement importantes, et la valeur de l’investissement peut donc chuter brusquement de façon importante. Les performances présentées ne tiennent pas compte des éventuels frais et commissions perçus lors de la souscription et rachat des parts ou actions de l’OPC concerné. Les portefeuilles, produits ou valeurs présentés sont soumis aux fluctuations du marché et aucune garantie ne peut être donnée quant à leur évolution future. Le traitement fiscal dépend de la situation individuelle de chaque investisseur, et peut faire l’objet de modifications. Édité par Rothschild & Co Asset Management, Société de gestion de portefeuille au capital de 1 818 181,89 euros, 29, avenue de Messine – 75008 Paris. Agrément AMF N° GP 17000014, RCS Paris 824 540 173. Toute reproduction partielle ou totale de ce document est interdite, sans l’autorisation préalable de Rothschild & Co Asset Management, sous peine de poursuites